Il futuro smart card non passa più solo dalla plastica nel portafoglio. Negli ultimi anni le stesse funzioni di sicurezza del chip — autenticazione, memorizzazione di chiavi, esecuzione di applicazioni certificate — si sono spostate su eSIM, secure element nei telefoni, token di pagamento e portafogli di identità digitale. In questo articolo raccogliamo trend documentati da GSMA, EMVCo e dalle istituzioni europee, senza inventare previsioni: solo dati e scadenze già pubblicati. Fa parte della categoria Smart Card e NFC.
Dalla carta fisica al chip nel dispositivo
Cosa resta della smart card «classica»
La smart card a contatti o contactless continua a essere massicciamente usata: carte di pagamento EMV, SIM rimovibili, documenti di identità elettronici. Il futuro smart card non significa la scomparsa di questi formati, ma la loro convivenza con implementazioni incorporate nel dispositivo. Il principio resta lo stesso: un ambiente di esecuzione protetto, separato dal sistema operativo generale del telefono o del computer. Chi emette carte bancarie o documenti elettronici continua a basarsi su chip certificati; in parallelo, gli stessi emittenti abilitano wallet e profili digitali sullo stesso tipo di tecnologia sicura.
Secure element e moduli embedded
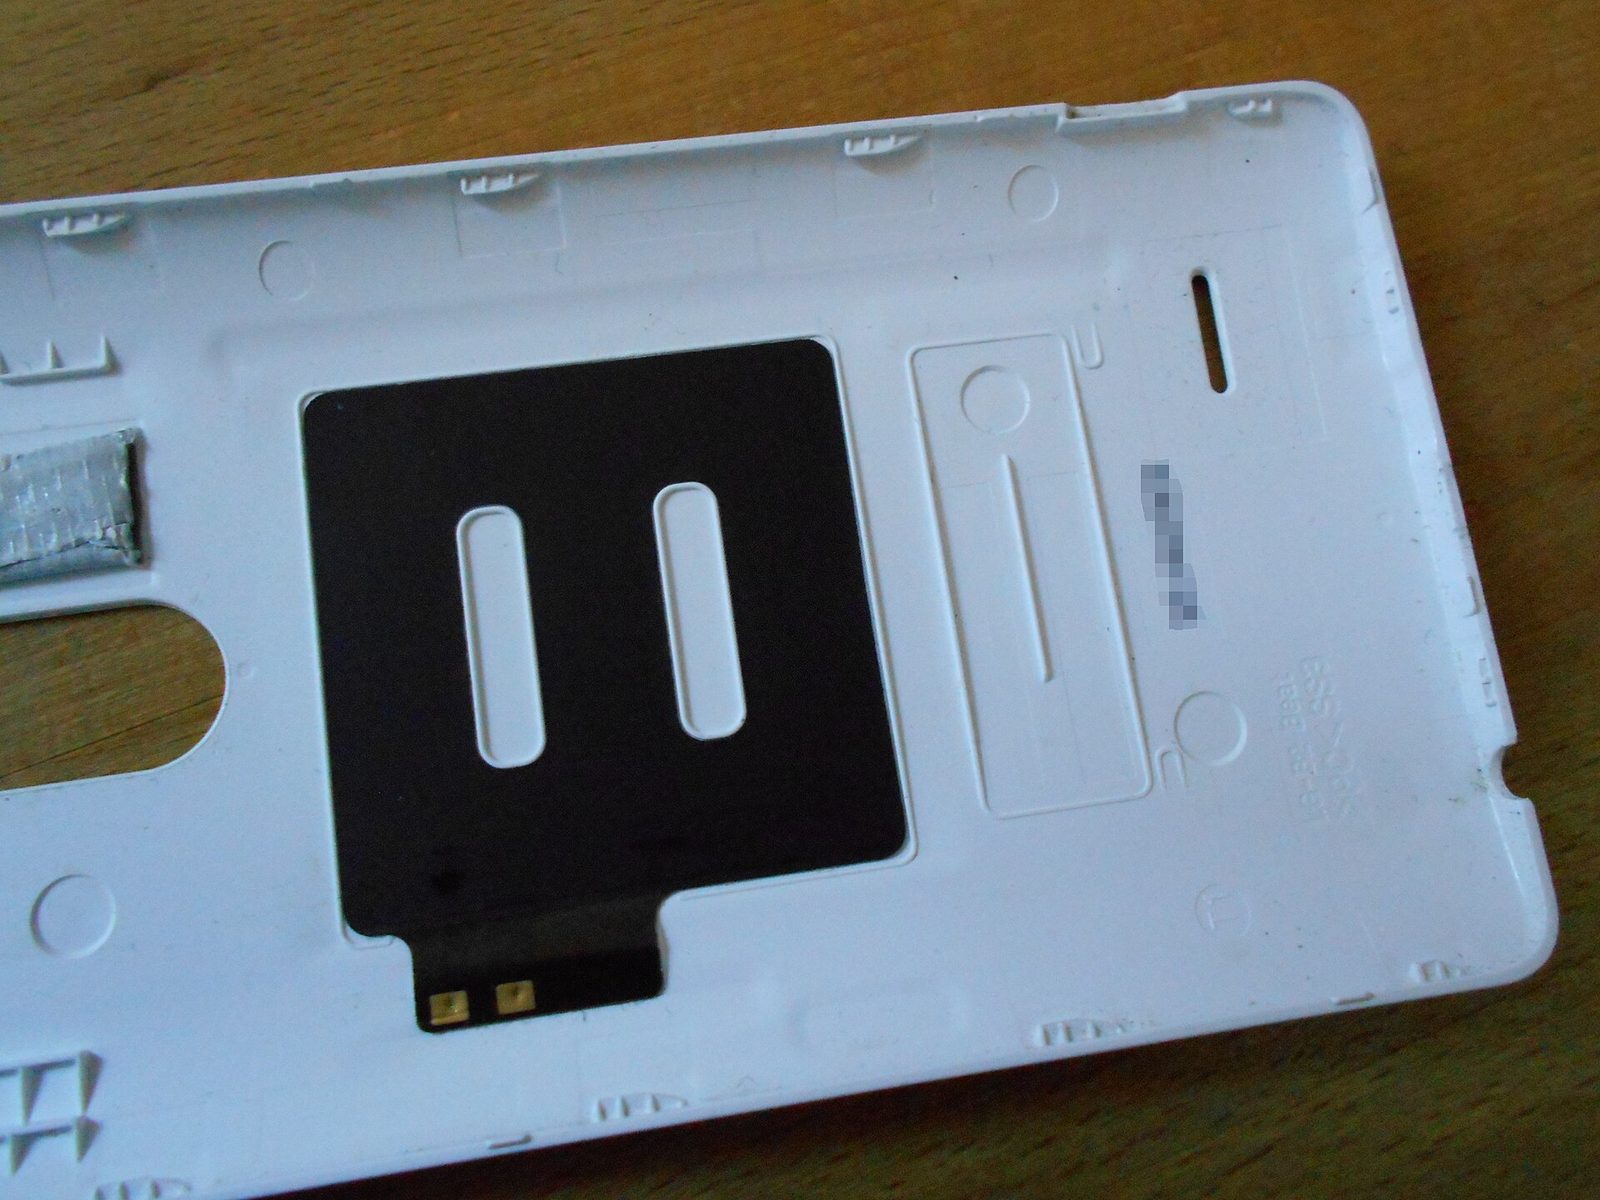
Nei telefoni e nei dispositivi IoT il ruolo del chip sicuro è spesso svolto da un secure element (SE) o da un eUICC, cioè il componente su cui gira il profilo eSIM. GlobalPlatform, che standardizza le piattaforme SE, sottolinea che gli elementi sicuri sono già certificati a requisiti funzionali e di sicurezza stringenti e possono supportare anche modalità offline. È lo stesso tipo di protezione che storicamente offriva la carta a microprocessore, trasferito dentro il dispositivo.
eSIM: i numeri GSMA sul futuro smart card in telecom
Penetrazione e previsioni pubblicate
Secondo GSMA Intelligence, ripresa dalla stessa GSMA nella sintesi sull’eSIM mass market del maggio 2026, la penetrazione globale di eSIM sugli smartphone era al 5% a fine 2025. Lo stesso quadro indica il 10% a fine 2026 e un raddoppio nel 2027; entro il 2030 le connessioni smartphone su eSIM dovrebbero superare quelle su SIM rimovibile. Il report Mobile Economy 2026 di GSMA proietta inoltre che l’eSIM arriverà al 42% di tutte le tecnologie SIM entro il 2030, con 2,5 miliardi di connessioni smartphone abilitate entro il 2028.
Operatori e awareness
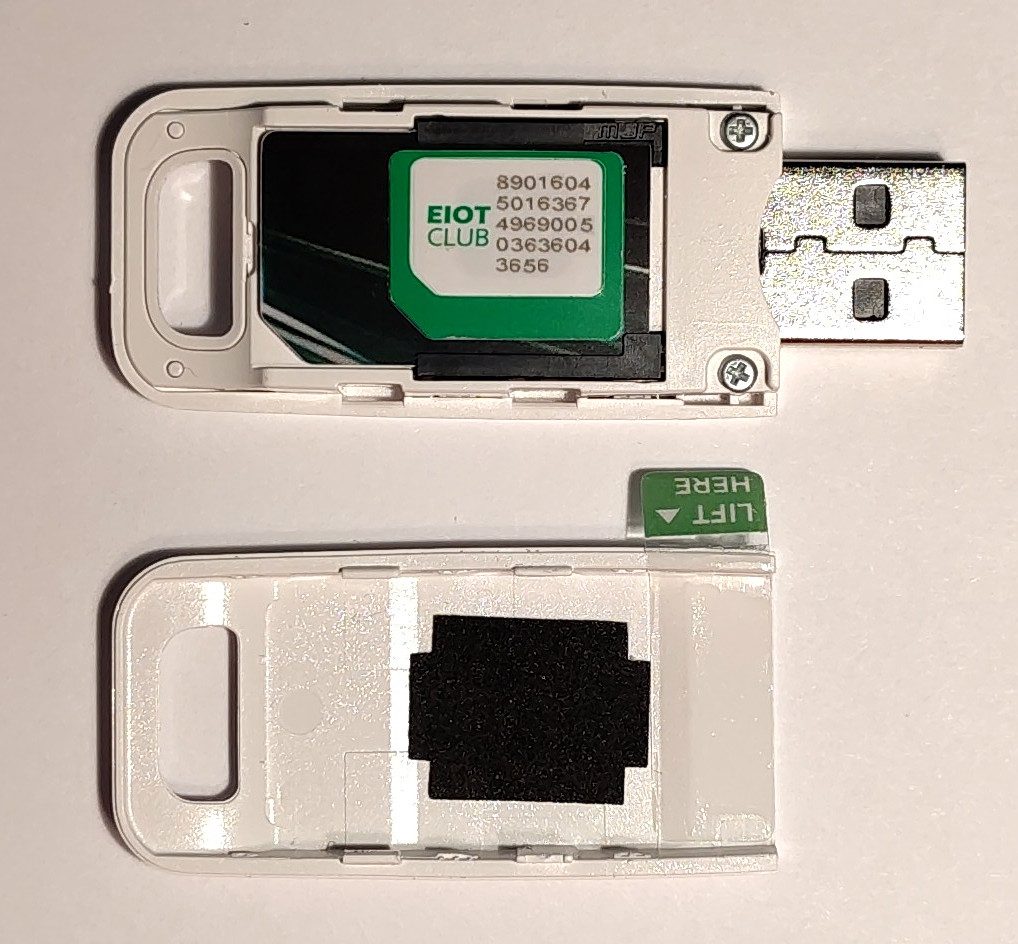
Sempre secondo i dati GSMA citati nella stessa sintesi, circa il 73% degli operatori mobili ha lanciato un servizio commerciale eSIM per smartphone, mentre solo l’8% dei consumatori consapevoli dell’eSIM lo scopre tramite la spinta commerciale del proprio operatore. L’awareness consumer, nelle indagini GSMA Intelligence, è salita dal 25% al 60%, e più della metà dei consumatori dichiara interesse. Il collo di bottiglia documentato non è più la disponibilità tecnica, ma l’attivazione e la promozione.
IoT e specifica SGP.32
Nel segmento IoT la specifica SGP.32 semplifica la gestione dei profili remoto. GSMA e i partner industriali citati al summit eSIM di MWC26 descrivono un passaggio da varianti di prodotto legate alla SIM fisica a dispositivi globali riprogrammabili in campo. Anche qui il futuro smart card è un chip sicuro gestito da remoto, non necessariamente una scheda da estrarre.
Pagamenti: tokenizzazione e contactless
EMV Payment Tokenisation
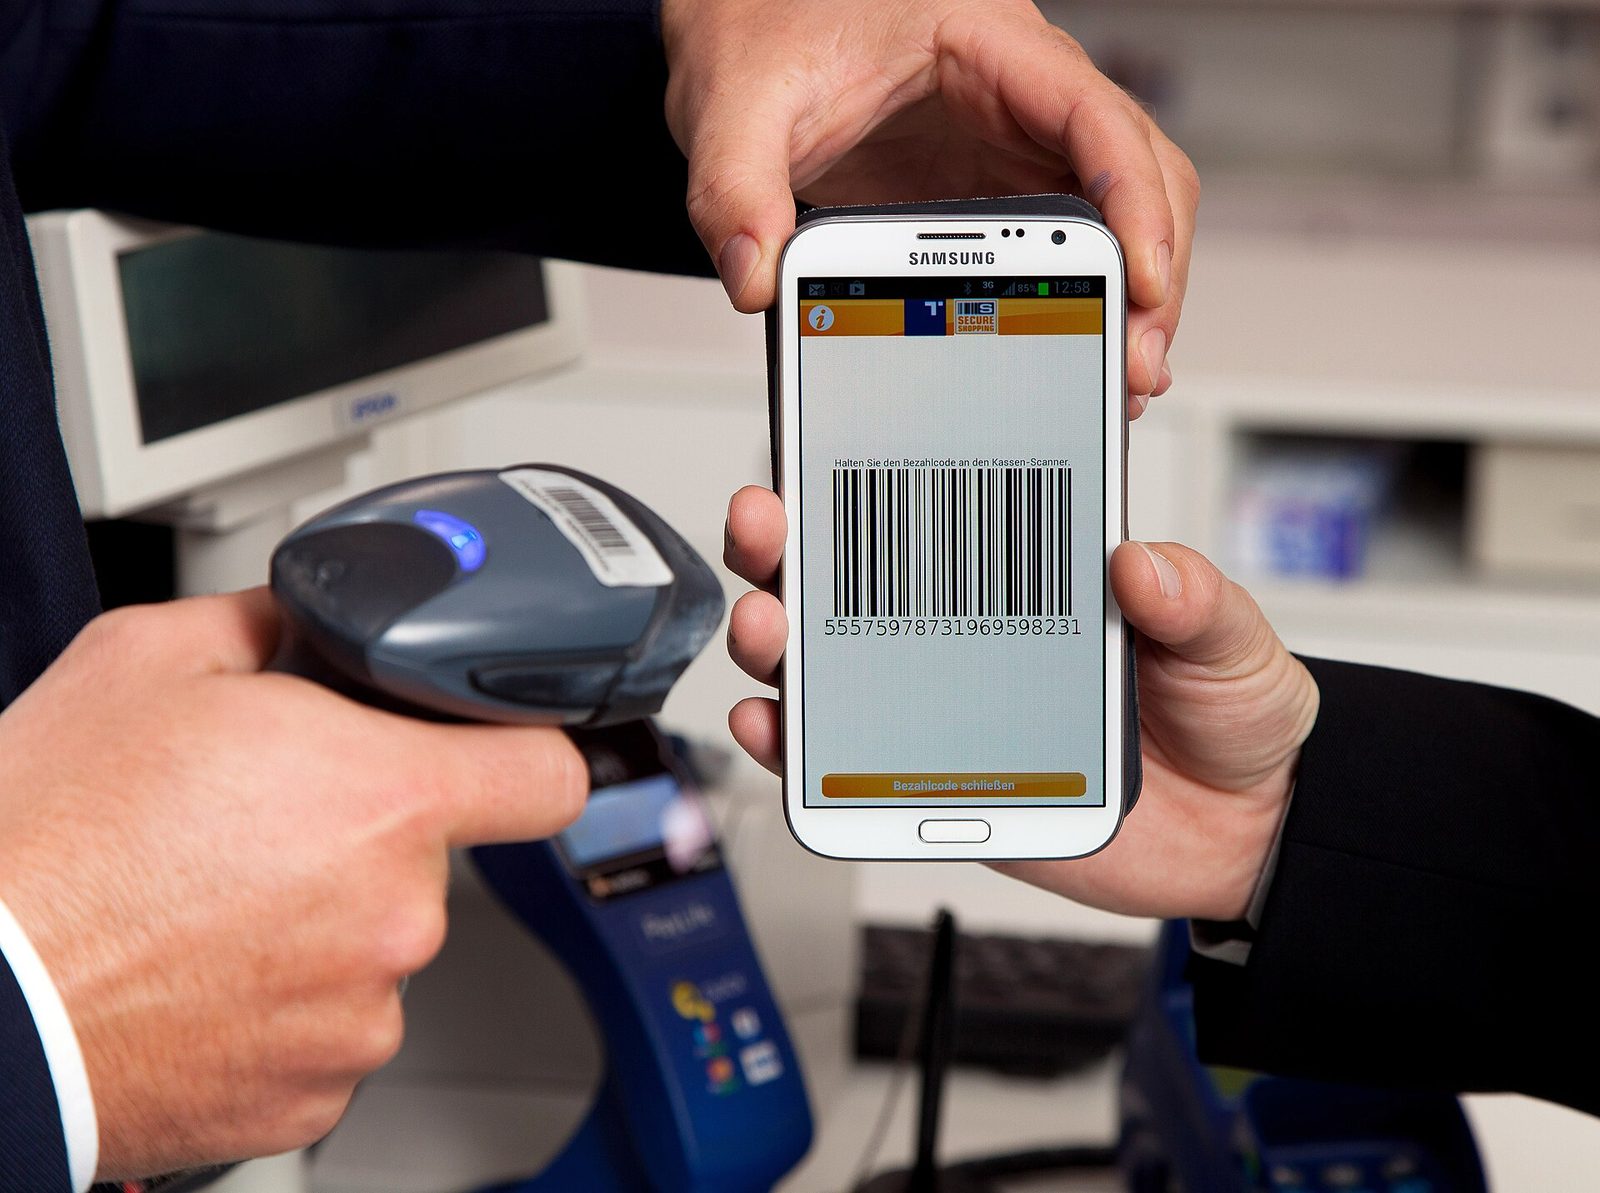
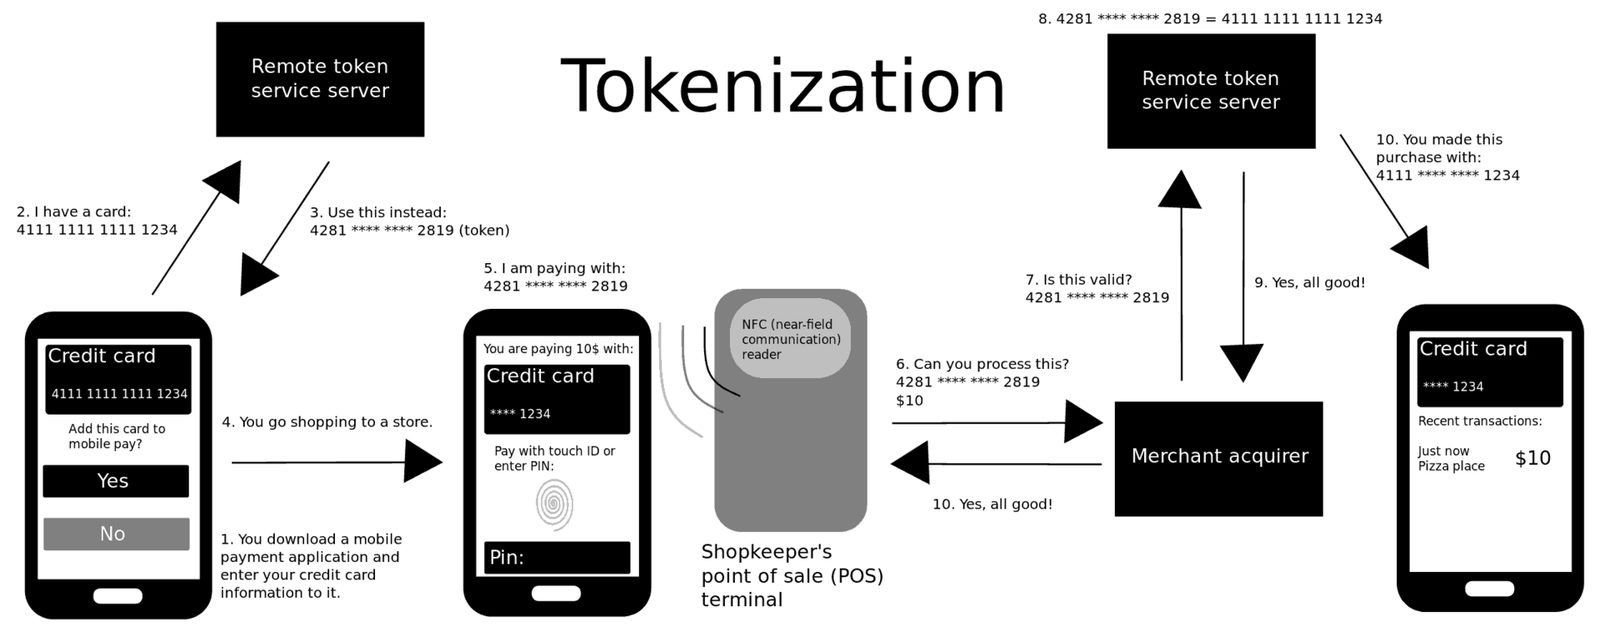
EMVCo definisce l’EMV Payment Tokenisation come sostituzione del numero di conto primario (PAN) con un valore alternativo vincolato a un merchant, a un dispositivo o a uno scenario di pagamento. Secondo la pagina ufficiale EMVCo, il token riduce il valore dei dati rubati e consente innovazioni — pagamenti mobili, in-app, QR — restando compatibile con l’infrastruttura esistente. È uno dei pilastri tecnici del futuro smart card nei pagamenti digitali: la «carta» nel telefono non espone il PAN reale.
Contactless e autenticazione forte in Europa
In negozio il contactless con chip o con wallet mobile resta regolato dalla direttiva sui servizi di pagamento e dalle norme sull’autenticazione forte del cliente. Il futuro smart card nei pagamenti europei è quindi anche normativo: soglie, esenzioni e obblighi di SCA restano definiti dalle autorità, non da previsioni di mercato. I dati EMVCo sul deployment mondiale del chip EMV mostrano già un’adozione quasi universale delle transazioni con carta presente basate su chip.
Identità digitale europea e IT Wallet
Scadenze eIDAS 2.0
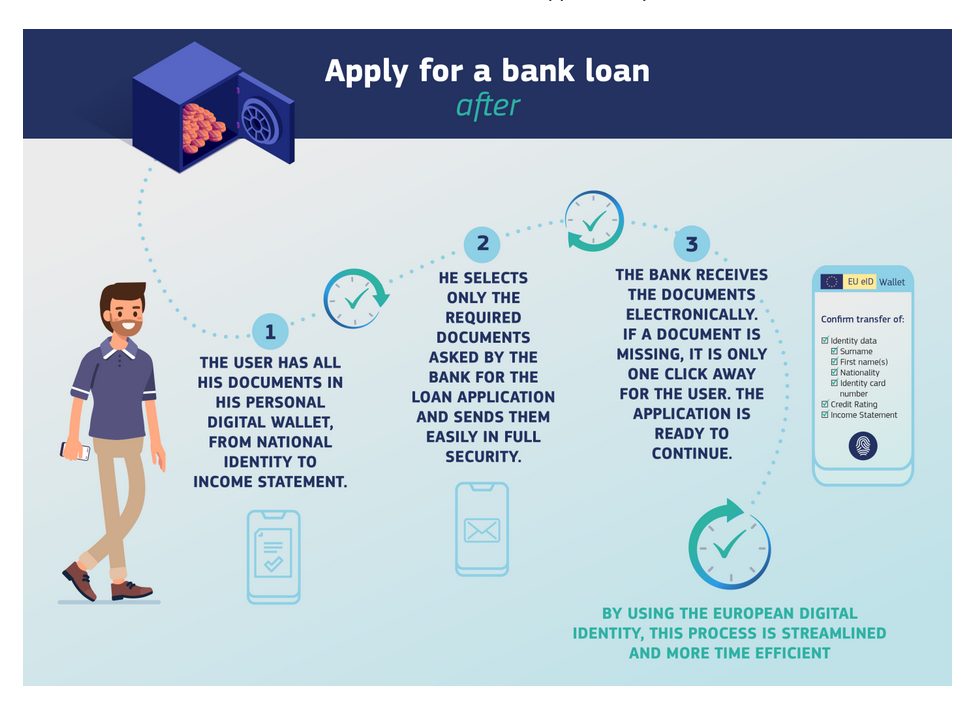
Il regolamento (UE) 2024/1183, noto come eIDAS 2.0, è entrato in vigore a maggio 2024. La Commissione europea indica che ogni Stato membro offrirà almeno una versione dell’EU Digital Identity Wallet, con specifiche comuni, entro il 2026. GlobalPlatform, nel documento del 2025 sulla sicurezza dei wallet europei, ricorda che entro dicembre 2026 ciascuno dei 27 Stati membri deve mettere a disposizione un wallet conforme, e che entro dicembre 2027 le imprese selezionate dovranno accettarlo.
Secure element nei wallet
L’Architecture and Reference Framework europeo contempla diverse opzioni per il Wallet Secure Cryptographic Device: HSM remoti, smart card NFC esterne, SE o eSIM interni, componenti nativi del sistema operativo, o soluzioni ibride. GlobalPlatform indica gli SE embedded come strada preferita nel lungo periodo, soprattutto per i casi d’uso offline. Il futuro smart card nell’identità digitale europea è quindi, in molti progetti, ancora un applet su un elemento sicuro certificato, spesso sulla stessa famiglia tecnologica della SIM.
IT Wallet e CIE
In Italia il percorso verso l’IT Wallet e l’uso della Carta d’Identità Elettronica come base di identità ad alto livello di garanzia si inserisce in questo quadro europeo. La CIE resta una smart card a tutti gli effetti; il wallet sul telefono ne estende l’uso senza cancellare il chip fisico. È la stessa logica di continuità che lega la carta SIM all’eSIM.
NFC: il canale di prossimità
Dal badge al telefono
L’NFC, già standard nei pagamenti contactless e nei documenti elettronici, è anche un’interfaccia prevista nei flussi di prossimità del wallet europeo (insieme a Bluetooth e Wi-Fi Aware). Il futuro smart card usa l’NFC sia quando la carta è ancora di plastica, sia quando il secure element è nel telefono e comunica con un lettore o con un altro dispositivo. Anche i flussi di pagamento mobile contactless fanno parte di questo stesso futuro smart card basato sulla prossimità.
Continuità con la storia del chip
Chi ha seguito l’evoluzione da Bull CP8 alle carte EMV riconosce lo stesso problema tecnico: proteggere chiavi e applicazioni in un ambiente non fidato. Il futuro smart card non inventa quel problema; lo sposta su form factor diversi, con gli stessi standard di sicurezza (certificazioni, applet, token) aggiornati da organismi come EMVCo, GSMA e GlobalPlatform.
Cosa dicono i documenti, e cosa no
Trend verificati
eSIM in crescita misurata da GSMA, token EMV definiti da EMVCo, wallet europei con scadenze 2026–2027 fissate dal regolamento e spiegate dalla Commissione: sono fatti pubblicati. Su questi si può parlare in modo concreto del futuro smart card senza ricorrere a stime inventate. Il futuro smart card documentato dalle fonti è fatto di standard, scadenze regolatorie e curve di adozione misurate, non di annunci senza data.
Limiti di questa ricostruzione
Non attribuiamo quote di mercato non citate dalle fonti, né date di «fine della carta fisica» che nessuno degli organismi citati ha annunciato. Dove i documenti parlano di proiezioni (ad esempio al 2030 per l’eSIM), le riportiamo come tali, con la fonte. Per il contesto storico del chip e dei pagamenti rimandiamo alla storia delle smart card e all’articolo sui pagamenti smart card; per l’identità, all’approfondimento su identità digitale. Nella categoria Smart Card e NFC continuiamo a seguire questi sviluppi con le stesse regole: solo fatti verificati.