I pagamenti contactless sono diventati la modalità prevalente ai punti vendita in Italia: secondo le statistiche della Banca d’Italia aggiornate al 30 giugno 2026, nel primo semestre del 2026 la quota di pagamenti al POS in modalità contactless ha raggiunto il 93 per cento, e i pagamenti tramite dispositivi mobile il 30 per cento del totale al punto vendita fisico. Questo articolo spiega, con fonti istituzionali, come funzionano i pagamenti contactless oggi: radio NFC, kernel EMV, soglie di autenticazione forte e differenza tra carta fisica e wallet. Fa parte della categoria Fintech e Pagamenti Digitali.
Cosa sono i pagamenti contactless
Accostare, non inserire
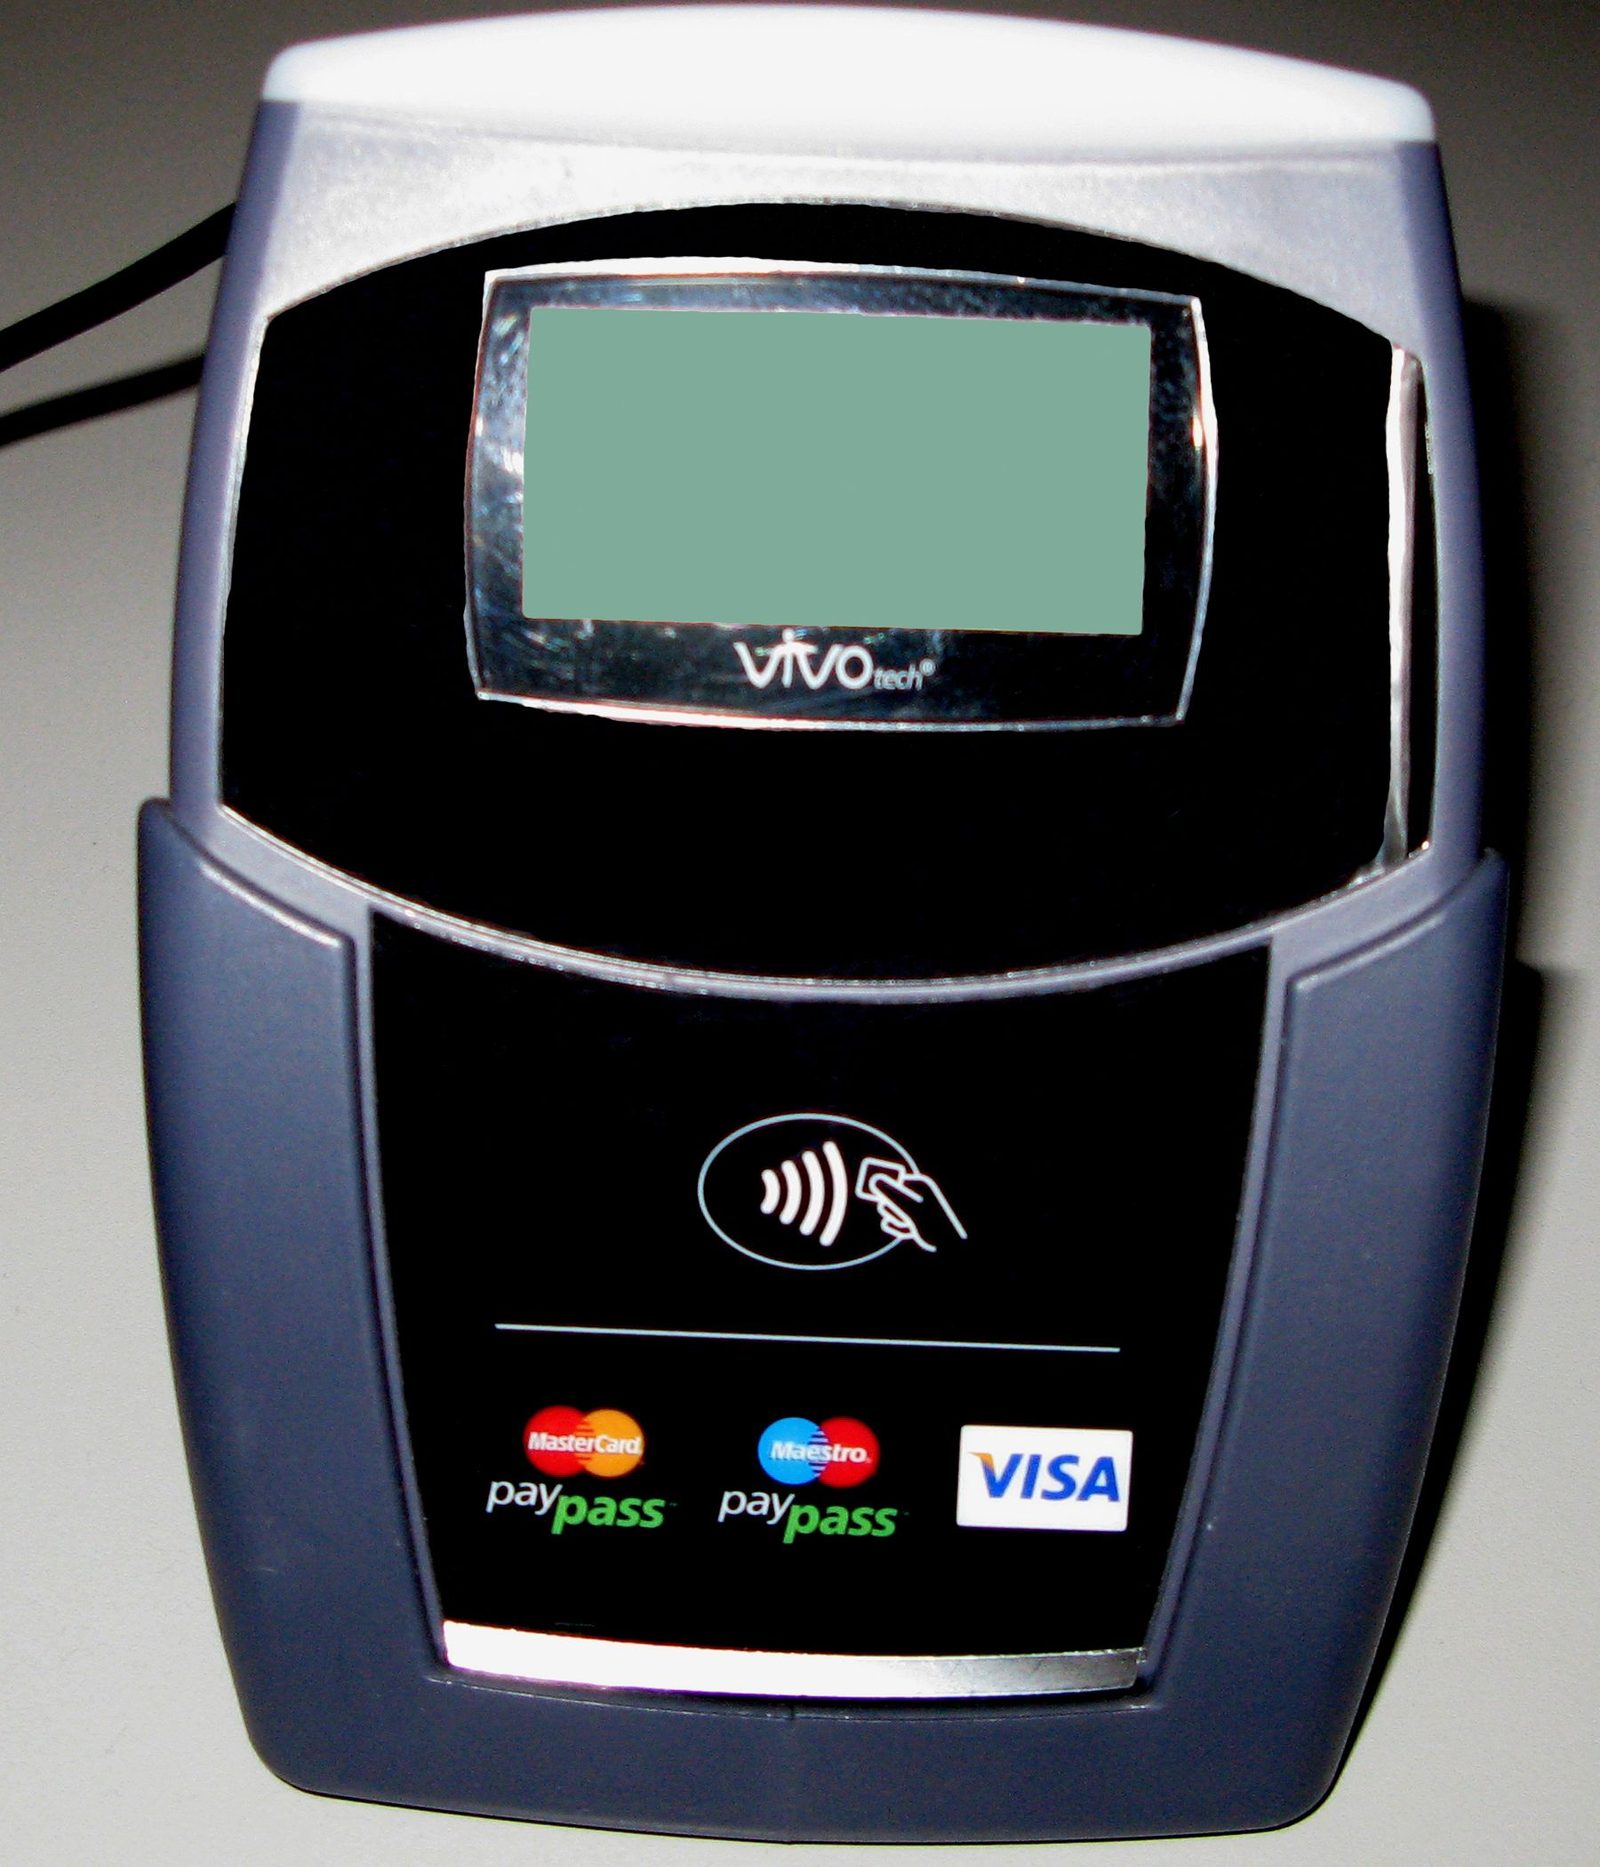
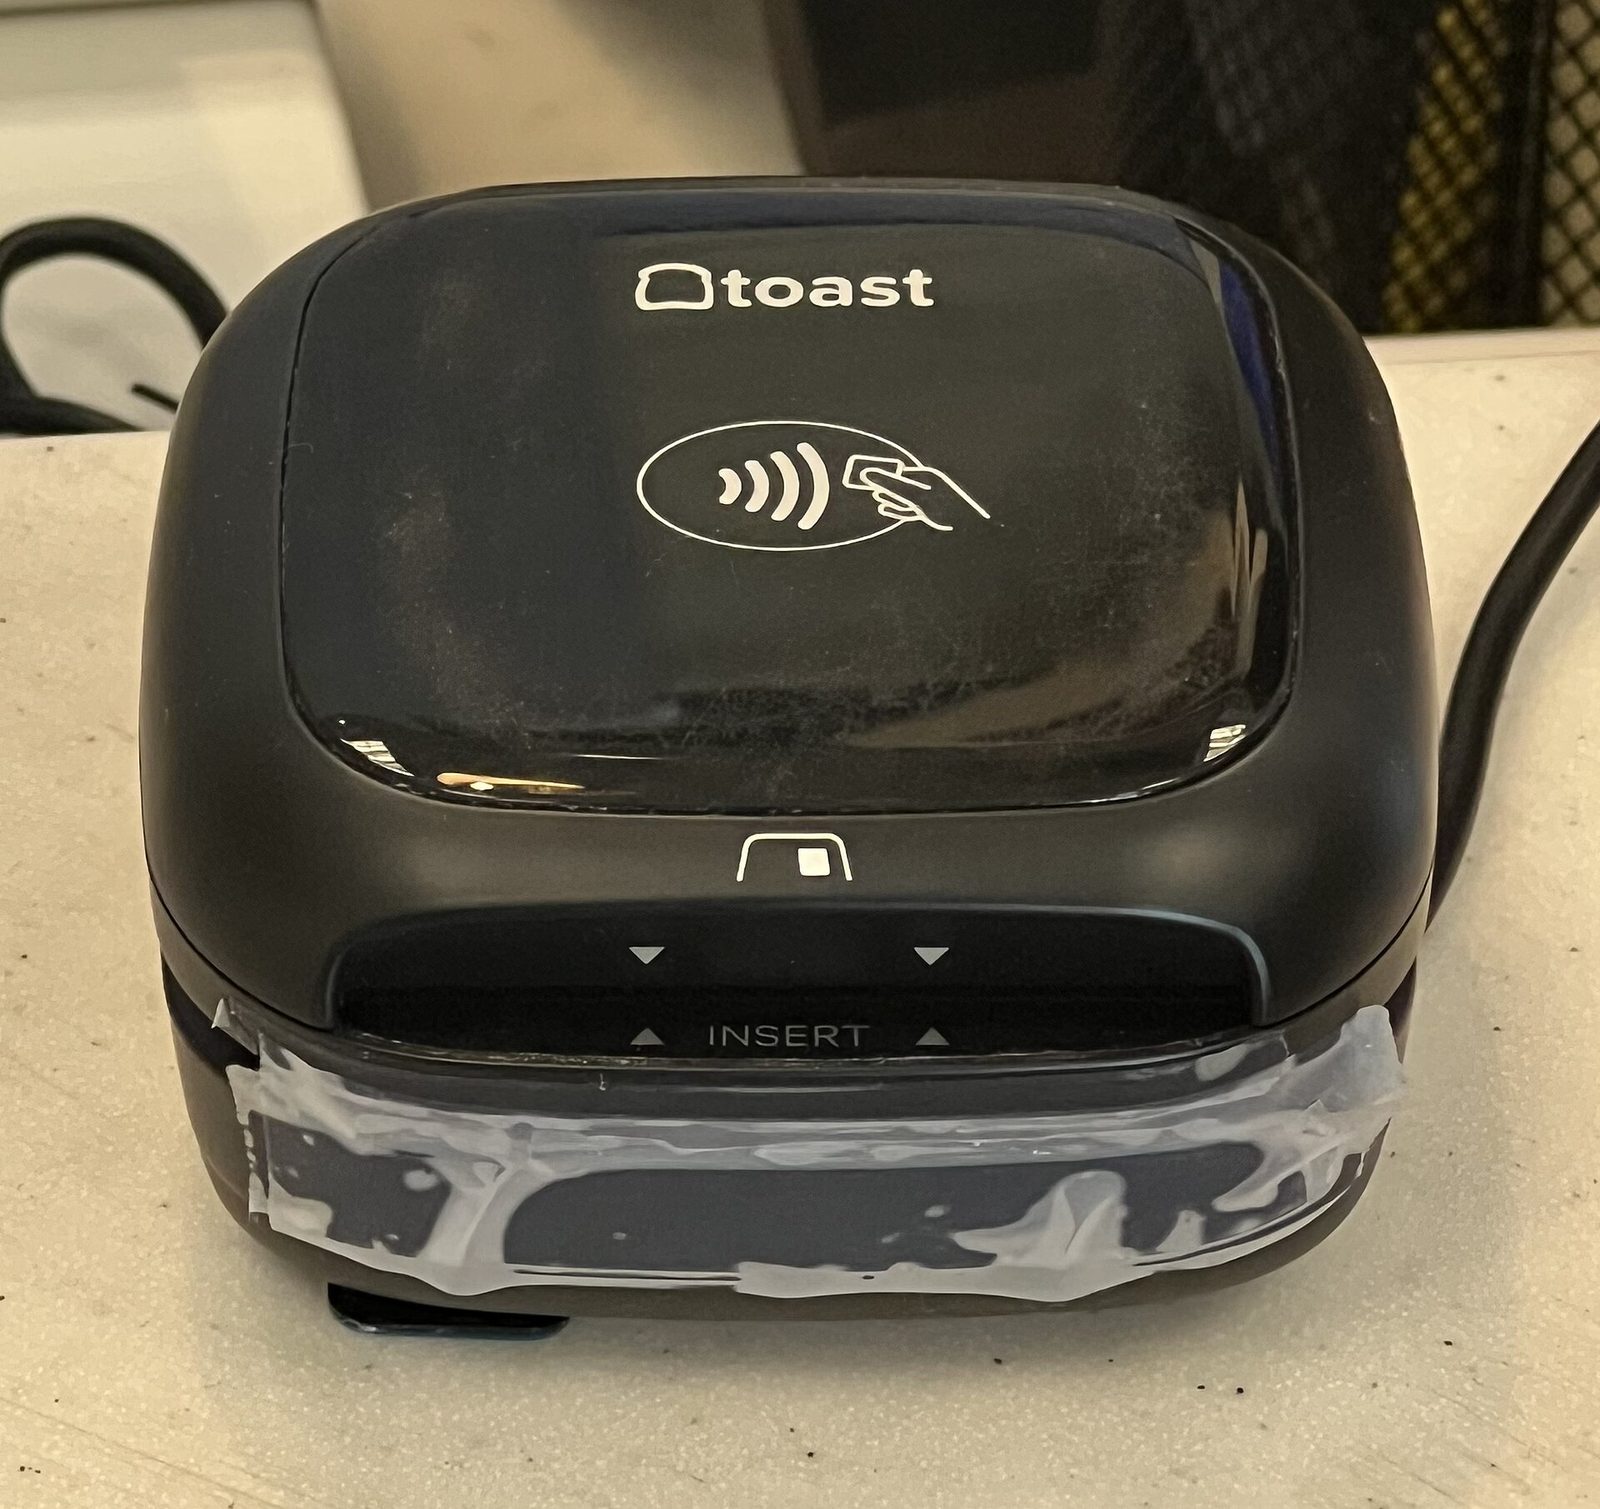
I pagamenti contactless sono operazioni al punto vendita in cui carta, smartphone o wearable scambiano i dati di pagamento con il terminale senza inserire il chip nei contatti. EMVCo descrive l’EMV Contactless Chip come supporto a transazioni in negozio con carte a chip contactless e dispositivi NFC: il consumatore avvicina o «tocca» il dispositivo sul terminale e, per ogni operazione, viene generato un codice di sicurezza monouso. La Banca d’Italia, nelle tavole sul sistema dei pagamenti, definisce il «di cui contactless» come le transazioni al POS effettuate — se la carta è abilitata alla tecnologia NFC — tramite il semplice accostamento della tessera (o del dispositivo) all’apparecchiatura di accettazione.
Perché conta nel 2026
Nel 2025, sempre secondo le tavole TSDPN080 della Banca d’Italia, la quota contactless sui pagamenti al POS era già intorno all’88 per cento, con i pagamenti mobile al 24 per cento. Il passaggio al 93 e al 30 per cento nel primo semestre 2026 conferma che i pagamenti contactless non sono più una nicchia: sono lo standard operativo nei negozi italiani. L’inserimento della carta nel POS resta possibile, ma è sempre meno frequente.
Come funzionano: NFC e standard EMV
Radio a corto raggio e ISO/IEC 14443
La comunicazione fisica dei pagamenti contactless poggia sull’NFC a 13,56 MHz. Il NFC Forum indica che le specifiche NFC si basano, tra gli altri, su ISO/IEC 14443 (Type A e Type B) e che in modalità Card Emulation uno smartphone o un wearable può comportarsi come una carta contactless verso un lettore già installato. Il raggio tipico dichiarato dal Forum è dell’ordine di pochi centimetri (fino a circa 2 cm nelle descrizioni generali; la certificazione «Certified Compliant» punta a 5 mm). Non serve «toccare» a lungo: bastano pochi centesimi di secondo di presenza nel campo RF del terminale.
Kernel, PPSE e crittografia monouso
Sul piano applicativo, la logica di pagamento è quella EMV Contactless. EMVCo pubblica le EMV Contactless Specifications (Book A, B e C-X) e, dal 2022, anche il Kernel 8 (Book C-8), un kernel contactless utilizzabile da tutti gli stakeholder e sottoposto a processo di approvazione (annunciato disponibile da ottobre 2024). In sintesi operativa, il terminale attiva la carta o il dispositivo nel campo RF, seleziona l’applicazione di pagamento (via PPSE, Proximity Payment System Environment) e ottiene un cryptogram monouso usato per l’autorizzazione. È questo meccanismo — non la semplice «radio» — a proteggere queste operazioni rispetto alla vecchia banda magnetica.
Quando serve il PIN: SCA e soglie europee
Autenticazione forte del cliente
La Strong Customer Authentication (SCA) richiede almeno due fattori indipendenti tra possesso, conoscenza e inerenza. Al negozio, la carta (o il token nel telefono) soddisfa il possesso; il PIN o la biometria sul dispositivo soddisfano conoscenza o inerenza. La guida «L’economia per tutti» della Banca d’Italia spiega quando l’emittente può non chiedere il PIN nei pagamenti contactless.
Limiti dell’articolo 11 del regolamento delegato (UE) 2018/389
Il regolamento delegato (UE) 2018/389 (norme tecniche di regolamentazione sulla SCA) consente di non applicare l’autenticazione forte ai pagamenti contactless al POS se: l’importo della singola operazione non supera 50 euro; e, dalla data dell’ultima SCA, l’importo cumulato dei contactless non supera 150 euro oppure il numero di operazioni contactless consecutive non supera cinque. Le soglie non sono un automatismo: l’intermediario può comunque richiedere la SCA entro i limiti, in base a rischio e abitudini. Per i pagamenti online la stessa guida Banca d’Italia indica esenzioni fino a 30 euro, con cumulato di 100 euro o cinque operazioni consecutive.
Da carta fisica a smartphone e wallet
Tokenizzazione EMV
Quando si aggiunge una carta a un wallet (Apple Pay, Google Pay e analoghi), il PAN viene tipicamente sostituito da un token. EMVCo definisce l’EMV Payment Tokenisation come sostituzione del PAN con un valore alternativo vincolato a merchant, dispositivo o scenario di pagamento, riducendo l’utilità di dati rubati. I pagamenti contactless da telefono usano quindi spesso un token e un cryptogram monouso, non il numero stampato sulla plastica.
Secure Element e Host Card Emulation
Su molti dispositivi Apple il token e le chiavi vivono in un Secure Element hardware. Su Android, Google documenta l’Host Card Emulation (HCE): l’app può emulare una carta NFC sul processore host, con protezioni basate su token cloud e ambienti trusted. In entrambi i casi il POS «vede» ancora una carta contactless EMV: per l’esercente non cambia il lettore, cambia solo il form factor del pagatore.
Cosa dicono i numeri italiani
POS contactless e mobile
Le statistiche sul sistema dei pagamenti di ottobre 2026 (dati al 30/06/2026) fissano al 93 per cento la quota contactless al POS nel primo semestre 2026 e al 30 per cento la quota mobile. Nel 2025 le tavole TSDPN080 avevano già mostrato, sul canale POS, milioni di operazioni contactless ogni trimestre (oltre 2,3 miliardi di transazioni contactless nel solo quarto trimestre 2025, in migliaia: 2.302.232). I pagamenti contactless sono quindi misurati «lato issuing» dalle autorità, non solo dalle campagne marketing dei circuiti.
Carte digitalizzate
Alla fine del 2025 la Banca d’Italia rilevava 29.351 migliaia di carte «digitalizzate» (forma fisica e virtuale, oppure solo virtuale) su un totale di 114.860 migliaia di carte di pagamento. Il dato collega i pagamenti contactless da wallet all’emissione digitale: una quota crescente di strumenti esiste anche senza plastica, ma usa la stessa infrastruttura EMV e NFC.
Cosa cambia per esercenti e clienti
Per chi accetta i pagamenti
Accettare il contactless richiede un POS con simbolo contactless e kernel EMV aggiornato. EMVCo pubblica requisiti sul Contactless Symbol ai terminali e sull’Indicatore contactless su carte e dispositivi. Per l’esercente, il contactless riduce i tempi di cassa; restano obbligatori i controlli antiriciclaggio e le regole del contratto di acquiring.
Per chi paga
Per il cliente, il contactless accelera il checkout e, sotto soglia, possono evitare il PIN; restano utili gli alert SMS/push e la segnalazione tempestiva di furto. La continuità tecnica con le smart card contactless — già trattata nella categoria Smart Card e NFC — è diretta: cambiano form factor e canale, non lo standard radio e crittografico di fondo.
Verso carte virtuali e Open Banking
Questo pezzo sul cluster Fintech e Pagamenti Digitali prepara i prossimi approfondimenti su carte virtuali per creator ed e-commerce, Open Banking e PSD2. Il contactless resta il «gesto» quotidiano; dietro restano NFC Forum, EMVCo, regolamento SCA e le tavole della Banca d’Italia. Per chi arriva dalla storia del chip, il messaggio operativo è chiaro: il contactless del 2026 è l’evoluzione misurabile di quella infrastruttura, non un protocollo parallelo.