Ogni giorno la usiamo senza pensarci: paghiamo alla cassa, entriamo in ufficio, accendiamo lo smartphone grazie alla SIM. La smart card è uno degli oggetti tecnologici più diffusi al mondo, ma la sua storia è meno nota di quanto meriterebbe. È una storia europea fatta di brevetti, intuizioni parallele e grandi gruppi industriali. Parte dalla Germania e dalla Francia, passa per il laboratorio di Bull CP8 e arriva fino all’Italia, con Incard. In questo articolo ripercorriamo le origini delle carte a chip, dai primi brevetti alla diffusione di massa: una smart card storia tutta europea, con un capitolo italiano.
Prima del chip: l’idea di una carta “intelligente”
Il circuito integrato come punto di partenza
Senza il circuito integrato su silicio la smart card non esisterebbe. Il circuito integrato planare fu sviluppato alla fine degli anni Cinquanta, tra gli altri da Robert Noyce alla Fairchild Semiconductor. Nel decennio successivo i chip diventarono più piccoli ed economici, e qualcuno cominciò a chiedersi se si potessero inserire in un oggetto tascabile, come una tessera di plastica.
Helmut Gröttrup e Jürgen Dethloff: i brevetti tedeschi
I primi a formalizzare l’idea furono due tedeschi. Nel febbraio 1967 l’ingegnere Helmut Gröttrup depositò nella Germania Ovest due brevetti per un “interruttore di identificazione” a prova di manomissione, basato su un dispositivo a semiconduttore. Il documento descriveva già una comunicazione senza contatto per accoppiamento induttivo. L’uso previsto era molto concreto: dare chiavi personali non copiabili per abilitare l’erogazione di carburante nelle stazioni di servizio senza personale.
Nel settembre 1968 Gröttrup, insieme a Jürgen Dethloff in veste di investitore, depositò altri brevetti sullo stesso dispositivo: prima in Austria, poi nel 1969 negli Stati Uniti, nel Regno Unito, in Germania e in altri Paesi. Per questo i nomi Dethloff e Gröttrup aprono quasi sempre qualsiasi ricostruzione della storia delle smart card. Più tardi, nel 1976, Dethloff introdusse anche il concetto di un elemento noto, “il segreto”, per identificare l’utente.
Kunitaka Arimura: la stessa intuizione in Giappone
Nello stesso periodo, e in modo indipendente, in Giappone Kunitaka Arimura dell’Arimura Technology Institute sviluppò un’idea simile: un circuito integrato inserito in una carta di plastica. Arimura depositò il suo brevetto nel marzo 1970. L’anno seguente, nel maggio 1971, Paul Castrucci di IBM depositò negli Stati Uniti un brevetto intitolato “Information Card”. In pochi anni, quindi, l’idea di una carta con dentro un chip nacque in tre continenti diversi.
La svolta francese: Roland Moreno e la carta a memoria
Il brevetto del 1974
Le origini delle carte a chip, almeno per come le conosciamo oggi, passano soprattutto dalla Francia. Nel 1974 l’inventore francese Roland Moreno brevettò una carta a memoria protetta, che in seguito sarebbe stata chiamata “smart card”. La sua invenzione puntava su un aspetto decisivo: l’accesso ai dati custoditi nella carta doveva essere controllato e protetto. Per sfruttare i brevetti, Moreno fondò la società Innovatron.
Dalla memoria al processore
La carta di Moreno era però una carta a memoria: conservava dati in modo sicuro, ma non eseguiva programmi. Il passo successivo, cioè dare alla carta una vera capacità di calcolo, arrivò da un grande nome dell’informatica europea: Bull.
Bull CP8 e Michel Ugon: il microprocessore entra nella carta
Il prototipo a due chip del 1977
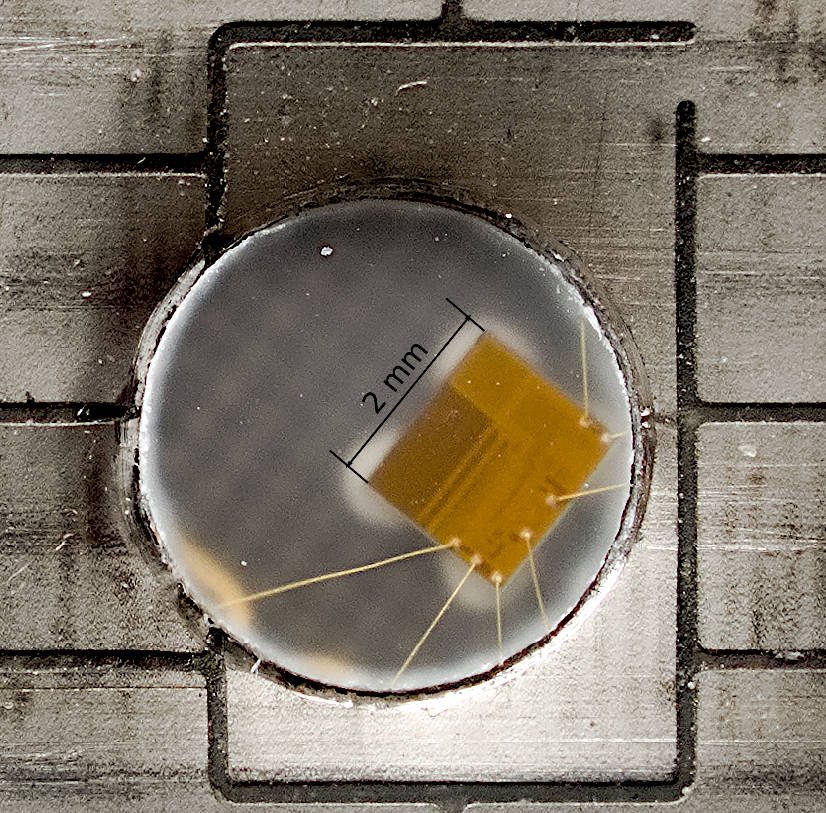
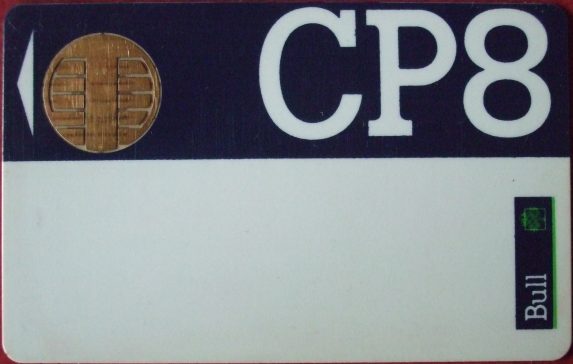
Nel 1977 Michel Ugon, ingegnere di Honeywell Bull, realizzò la prima smart card a microprocessore. Era composta da due chip: un microprocessore e una memoria. Per la prima volta la carta non si limitava a conservare informazioni: poteva elaborarle, per esempio per verificare un codice o eseguire operazioni crittografiche al proprio interno.
Il SPOM: un solo chip, autoprogrammabile
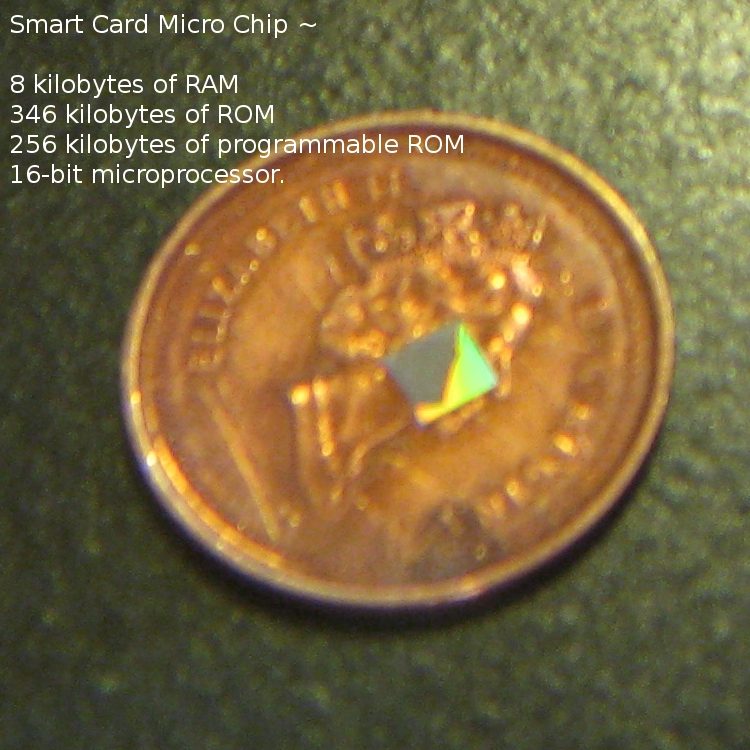
Nel 1978 Ugon brevettò il SPOM (Self-Programmable One-chip Microcomputer), un microcalcolatore su un solo chip in grado di programmare la propria memoria. Questa architettura è considerata la base delle smart card a microprocessore moderne. Secondo le ricostruzioni storiche, Motorola sviluppò pochi anni dopo un componente a chip singolo basato su questo brevetto, nell’ambito della collaborazione con la divisione CP8 di Bull. Nel frattempo Bull aveva accumulato un portafoglio molto ampio di brevetti sulle smart card.
Che cos’era la divisione CP8
Il nome CP8 viene comunemente collegato alla “Carte Porte-Programme”, cioè una carta che porta con sé un programma: una definizione che riassume bene la differenza tra una semplice carta a memoria e una carta a microprocessore. Bull CP8 rimase per circa vent’anni uno dei centri di competenza più importanti del settore. Nel 2001 Bull cedette la divisione CP8, insieme ai suoi brevetti, a Schlumberger, che la unì alle proprie attività nelle smart card dando vita ad Axalto. Nel 2006 Axalto si fuse con Gemplus, allora l’altro grande produttore mondiale, e nacque Gemalto, oggi parte del gruppo Thales.
Dalla teoria al portafoglio: la diffusione di massa
La Télécarte francese (1983)
Il primo grande uso di massa delle carte a chip fu la carta telefonica. Dal 1983 in Francia le cabine pubbliche iniziarono ad accettare la Télécarte, una carta prepagata a chip. Milioni di persone presero confidenza con un oggetto che conteneva un circuito elettronico, spesso senza rendersene conto.
Le carte bancarie CB con chip (1992)
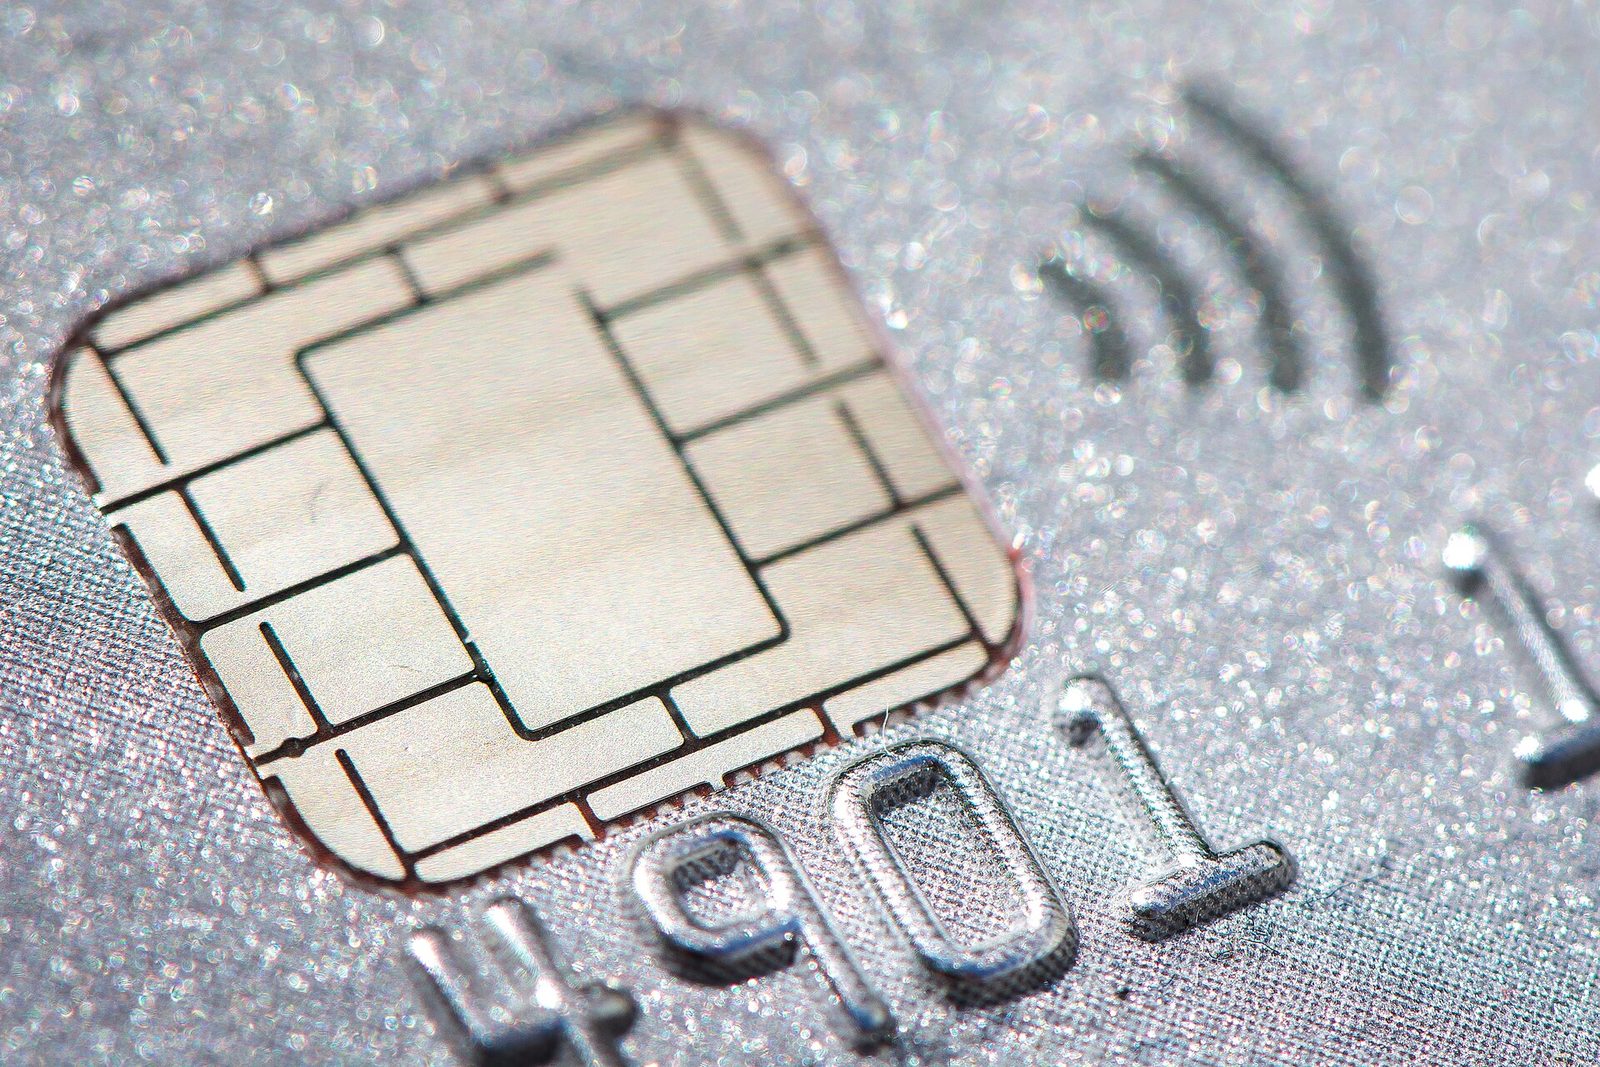
Il secondo passo fu il mondo bancario. Nel 1992 il chip fu integrato in tutte le carte di debito francesi del circuito Carte Bleue. Il cliente inseriva la carta nel terminale del negozio e digitava il PIN prima che la transazione venisse accettata. La Francia diventò così un laboratorio a cielo aperto per i pagamenti con carta a chip, con anni di anticipo su molti altri Paesi.
Gli standard: ISO/IEC 7816
Perché una carta funzioni con qualsiasi lettore servono regole comuni. La serie di standard ISO/IEC 7816, insieme alla ISO/IEC 7810 per le dimensioni, definisce le caratteristiche delle carte a contatto: forma fisica, posizione e forma dei contatti, caratteristiche elettriche, protocolli di comunicazione (come T=0 e T=1) e comandi di base. Grazie a questi standard una carta prodotta da un’azienda può dialogare con terminali costruiti da un’altra: è questo che ha reso possibile la diffusione globale.
EMV: il chip diventa lo standard dei pagamenti
Nel 1993 Europay, MasterCard e Visa avviarono lo sviluppo di specifiche comuni per le carte di debito e di credito con chip. La prima versione delle specifiche EMV (dalle iniziali dei tre circuiti) fu pubblicata nel 1994 e si stabilizzò nel 1998. Oggi le specifiche sono gestite da EMVCo. È grazie a EMV che il chip ha progressivamente sostituito la banda magnetica come principale strumento di sicurezza nei pagamenti con carta.
La SIM: la smart card in ogni telefono
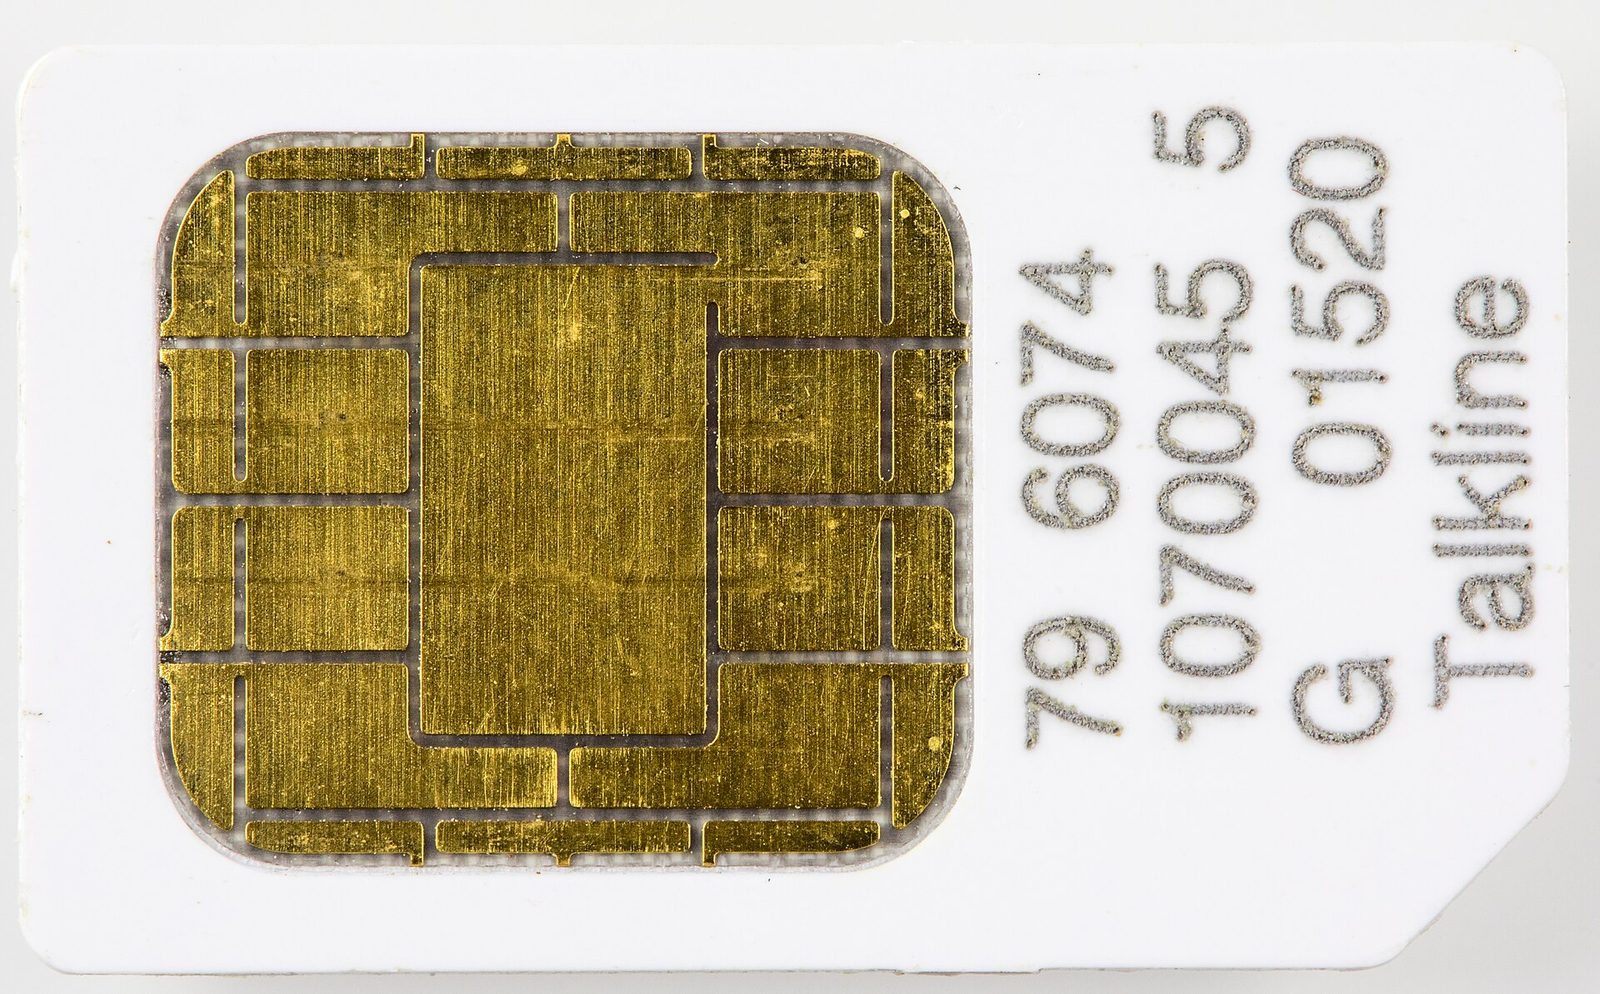
Dagli anni Novanta, con l’arrivo della rete GSM, la smart card è entrata anche nei telefoni cellulari sotto forma di SIM (Subscriber Identity Module). La SIM è a tutti gli effetti una smart card di formato ridotto e ha portato la tecnologia nelle tasche di miliardi di persone. Tra le aziende protagoniste della prima ora c’era la tedesca Giesecke+Devrient, che già nel 1979 aveva prodotto una delle prime smart card nel formato standard ID-1.
L’Italia nella storia delle smart card: Incard
La nascita a Marcianise
In questo quadro dominato da aziende francesi e tedesche, anche l’Italia ha avuto un ruolo industriale di primo piano. Incard nacque a metà degli anni Novanta come joint venture tra il gruppo napoletano IPM, attivo nella telefonia pubblica, e la statunitense US3 di Santa Clara. Secondo la stampa economica dell’epoca, fu presentata come la prima società italiana produttrice di carte a chip. Il suo stabilimento era a Marcianise, in provincia di Caserta, vicino a Napoli. Tra i primi progetti citati c’era una carta elettronica per Autostrade.
La crescita nel mercato telecom
Negli anni successivi Incard crebbe soprattutto nel mercato delle telecomunicazioni, cioè delle SIM per gli operatori mobili, e lavorò anche nei settori bancario, dei trasporti e dell’identità digitale. Nel 2002, secondo la società di analisi Gartner Dataquest citata da STMicroelectronics, Incard era il sesto produttore di carte al mondo.
L’acquisizione da parte di STMicroelectronics (2003)
Il 22 maggio 2003 STMicroelectronics, già allora tra i maggiori fornitori mondiali di chip per smart card, annunciò l’acquisizione dal Gruppo IPM delle attività e del business di Incard SpA, per un corrispettivo di 75 milioni di euro in contanti. Al momento dell’operazione Incard contava circa 290 dipendenti, gran parte dei quali tecnici impegnati in ricerca e sviluppo, sviluppo prodotto e supporto applicativo. Per ST l’acquisizione completava la tecnologia dei propri chip e la recente acquisizione di Proton World International, specializzata nel software per smart card in ambito bancario. In questo modo il gruppo copriva una parte più ampia della filiera, dal silicio alla carta finita.
Smart card storia: perché conta ancora oggi
Dai brevetti di Gröttrup e Dethloff al microprocessore di Michel Ugon in Bull CP8, fino agli stabilimenti di Marcianise, la storia delle smart card mostra un filo continuo: portare la sicurezza dentro un oggetto piccolo, economico e personale. Le stesse idee di fondo (dati protetti, calcolo crittografico a bordo, standard condivisi) vivono oggi nelle carte contactless, nelle carte d’identità elettroniche, nelle eSIM e nei pagamenti NFC con lo smartphone. Ne parleremo nei prossimi articoli di questa serie dedicata alla storia delle smart card e della tecnologia NFC.
Per approfondire, nella categoria Smart Card e NFC trovi gli altri articoli della serie, mentre l’evoluzione delle carte verso i pagamenti moderni è raccontata in Fintech e Pagamenti Digitali.
2 risposte