Parlare di neobank Italia oggi significa descrivere conti digitali, app e carte — fisiche e virtuali — offerti da banche e istituti vigilati, spesso nati senza rete di sportelli tradizionale. Il quadro normativo italiano è quello della PSD2 e della vigilanza della Banca d’Italia; i prodotti tipici includono IBAN, bonifici, autenticazione forte e carte di pagamento emesse in pochi secondi sullo smartphone. In questo articolo fissiamo definizioni, regole e casi documentati, senza classifiche di marketing. Fa parte della categoria Fintech e Pagamenti Digitali.
Cosa si intende per neobank Italia
Neobank, challenger bank, filiale digitale
Nel linguaggio comune «neobank» indica un operatore che offre servizi bancari o di pagamento quasi esclusivamente via app. Non tutte le etichette coincidono con lo status legale: alcuni soggetti sono banche autorizzate (anche tramite succursale europea), altri sono istituti di pagamento o istituti di moneta elettronica vigilati. La differenza conta per la tutela dei depositi, per i prodotti consentiti e per i provvedimenti delle autorità. In Italia il perimetro lo definiscono il Testo unico bancario e i decreti che recepiscono le direttive europee sui servizi di pagamento, non il tono della comunicazione commerciale.
Perché il tema è fintech
Il fintech collega software, dati e infrastrutture di pagamento. Le neobank Italia competono su onboarding digitale, carte virtuali monouso o monouso-temporanee, controllo spese in tempo reale e integrazioni Open Banking. Molte funzioni — tokenizzazione, wallet NFC, API di dispositione pagamenti — sono le stesse che usano anche le banche tradizionali; cambia soprattutto il canale e, a volte, il modello di costo.
Il quadro normativo: PSD2 e Open Banking
Il recepimento italiano
La direttiva (UE) 2015/2366 sui servizi di pagamento (PSD2) è stata recepita in Italia con il decreto legislativo 15 dicembre 2017, n. 218, entrato in vigore il 13 gennaio 2018. Il testo aggiorna le regole su istituti di pagamento, autenticazione forte del cliente e accesso ai conti da parte di terzi autorizzati (AISP e PISP) con il consenso esplicito dell’utente. La Banca d’Italia è l’autorità competente per autorizzazione e vigilanza su istituti di pagamento e IMEL, come chiarito anche nelle FAQ pubbliche sugli istituti di pagamento.
Open Banking: i numeri del tavolo CPI
Il Comitato Pagamenti Italia ha pubblicato gli esiti del Tavolo Open Banking 2023-2024. Tra luglio 2023 e giugno 2024 gli operatori del tavolo — rappresentativi di circa l’82% del traffico sulle interfacce esposte dagli ASPSP — hanno misurato un tasso di adozione (adoption rate) di circa lo 0,13%, inteso come quota di bonifici eseguiti online con servizi di Open Banking. L’interesse dichiarato è crescente soprattutto nel B2B, mentre nel retail i tassi di conversione restano più bassi. Per la neobank Italia l’Open Banking è quindi un canale ancora ristretto in volumi, ma già regolamentato e misurato dalle autorità.
Carte virtuali: cos’è e come funziona
Credenziali digitali, non plastica
Una carta virtuale è uno strumento di pagamento digitale: ha numero (PAN), scadenza e codice di sicurezza, ma non richiede necessariamente una carta fisica. Serve per acquisti online, per wallet (Apple Pay, Google Pay e simili) e, nei modelli monouso o a budget, per limitare il rischio se i dati vengono compromessi. Gli emittenti possono generarla dall’app in pochi secondi dopo i controlli KYC previsti dalla normativa antiriciclaggio.
Tokenizzazione e Instant Digital Issuance
EMVCo descrive l’EMV Payment Tokenisation come sostituzione del PAN con un token vincolato a merchant, dispositivo o scenario di pagamento. Visa e altri circuiti documentano servizi di token e di Instant Digital Issuance: l’emissione immediata di credenziali digitali utilizzabili anche nei wallet. Sul piano tecnico, la carta virtuale della neobank Italia si appoggia quindi alla stessa infrastruttura EMV e di tokenizzazione già usata dalle banche tradizionali, non a un protocollo «parallelo».
Casi documentati sul mercato italiano
Revolut Bank UAB – Succursale italiana
Revolut opera in Italia tramite Revolut Bank UAB – Succursale italiana, con sede in Via Dante 7, Milano, iscritta nel registro delle banche della Banca d’Italia con codice ABI 03669. I fogli informativi pubblicati da Revolut indicano la banca madre autorizzata in Lituania (codice di autorizzazione LB002119) e supervisionata dalla Banca di Lituania e dalla BCE; per i servizi resi tramite la succursale italiana la regolamentazione coinvolge la Banca d’Italia. L’offerta include conto e carte (anche virtuali) gestite in app: è un esempio di neobank con licenza bancaria europea e presenza formale in Italia.
N26 e il provvedimento del 2022
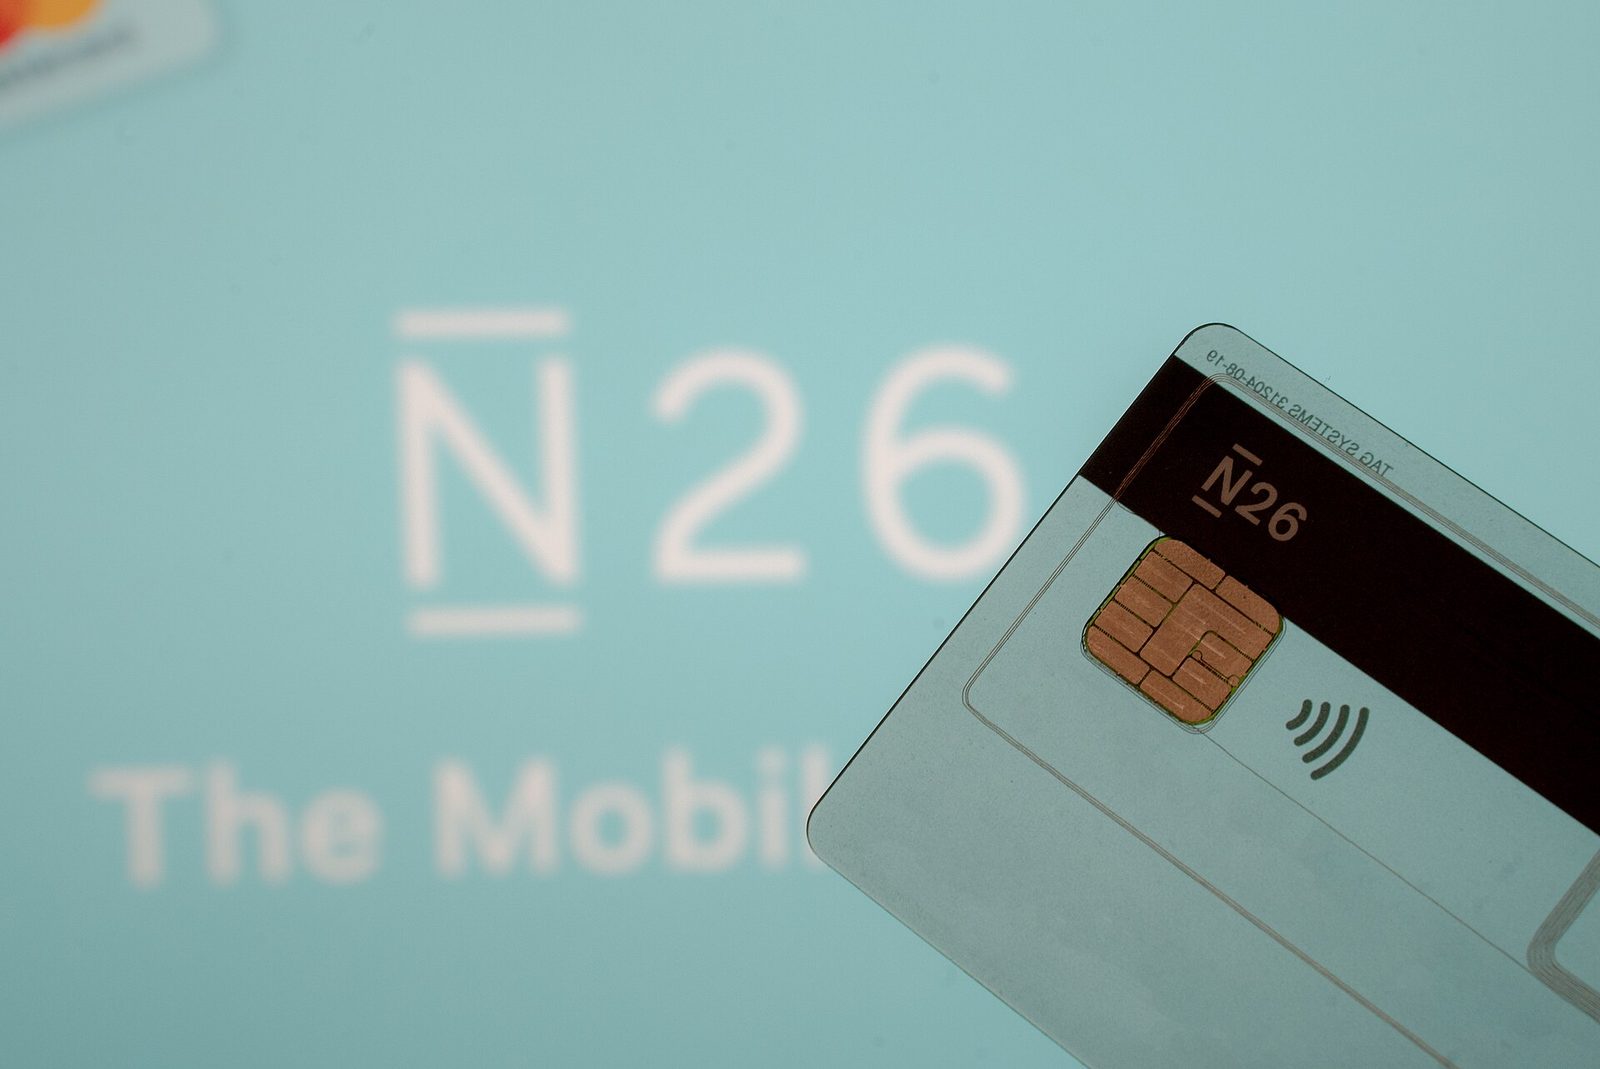
Il 29 marzo 2022 la Banca d’Italia ha comunicato (PDF ufficiale) di avere imposto, con provvedimento del 28 marzo 2022, alla succursale italiana di N26 Bank il divieto di operazioni con nuova clientela e il divieto di offerta di nuovi prodotti e servizi alla clientela esistente (es. crypto-asset). Il provvedimento seguiva verifiche ispettive condotte dal 25 ottobre al 17 dicembre 2021, con «significative carenze» rispetto alla normativa antiriciclaggio. È un precedente utile a ricordare che anche una neobank Italia di rilievo europeo resta soggetta a interventi di vigilanza concreti, non solo a rating di app store.
Qonto e HYPE
Qonto, operatore fintech per imprese, ha subito in Italia una sospensione all’onboarding di nuovi clienti disposta dalla Banca d’Italia (annunciata dalla stampa di settore a fine luglio 2024); nei mesi successivi i clienti esistenti hanno potuto continuare a operare, con limiti su alcune funzioni come la creazione di carte virtuali aggiuntive dopo un provvedimento di ottobre 2024. La ripresa dell’onboarding è stata annunciata dalla società quando le autorità hanno chiuso la fase restrittiva. HYPE, conto digitale italiano collegato al perimetro illimity, documenta sul proprio sito e sul supporto clienti la disponibilità di una carta virtuale utilizzabile online e nei wallet, oltre alla carta fisica a pagamento: un esempio di offerta «nativa app» sul mercato domestico.
Cosa cambia per utenti e imprese
Velocità e controllo
Per i privati, scegliere una neobank Italia riduce i tempi di apertura conto e di emissione carta. Le carte virtuali consentono di isolare un pagamento e-commerce o un abbonamento senza esporre la carta «principale». Per le imprese, conti digitali e sottoconti semplificano la gestione spese e, dove disponibili, l’integrazione con fatturazione e POS soft.
Vigilanza e tutela
La controparte della velocità è la compliance: KYC, antiriciclaggio, SCA (Strong Customer Authentication) e, per le banche, protezione dei depositi nei limiti del sistema di garanzia applicabile. I casi N26 e Qonto mostrano che la Banca d’Italia interviene sugli onboarding e sui nuovi prodotti quando le ispezioni evidenziano carenze. Scegliere una neobank Italia non significa uscire dal perimetro regolamentato: significa scegliere un soggetto vigilato con un modello digitale.
Collegamenti con pagamenti e NFC
Contactless e wallet
Le carte virtuali vivono soprattutto nei wallet NFC dello smartphone. Il pagamento in negozio usa gli stessi standard contactless già trattati nella categoria Smart Card e NFC; la differenza per l’utente è che il «plastichino» può non esistere. Tokenizzazione e secure element del telefono proteggono le credenziali durante la transazione.
Verso i prossimi articoli del cluster
Questo pezzo apre il cluster Fintech e Pagamenti Digitali. Nei prossimi approfondimenti entreremo in pagamenti contactless, carte virtuali per creator ed e-commerce, Open Banking per le PMI e il confronto tra neobank e banche tradizionali — sempre con fonti verificabili. Per chi arriva dalla storia delle smart card, la continuità tecnica è chiara: chip, token e NFC restano l’infrastruttura; la neobank Italia ne è uno dei canali di distribuzione più visibili nel 2026.