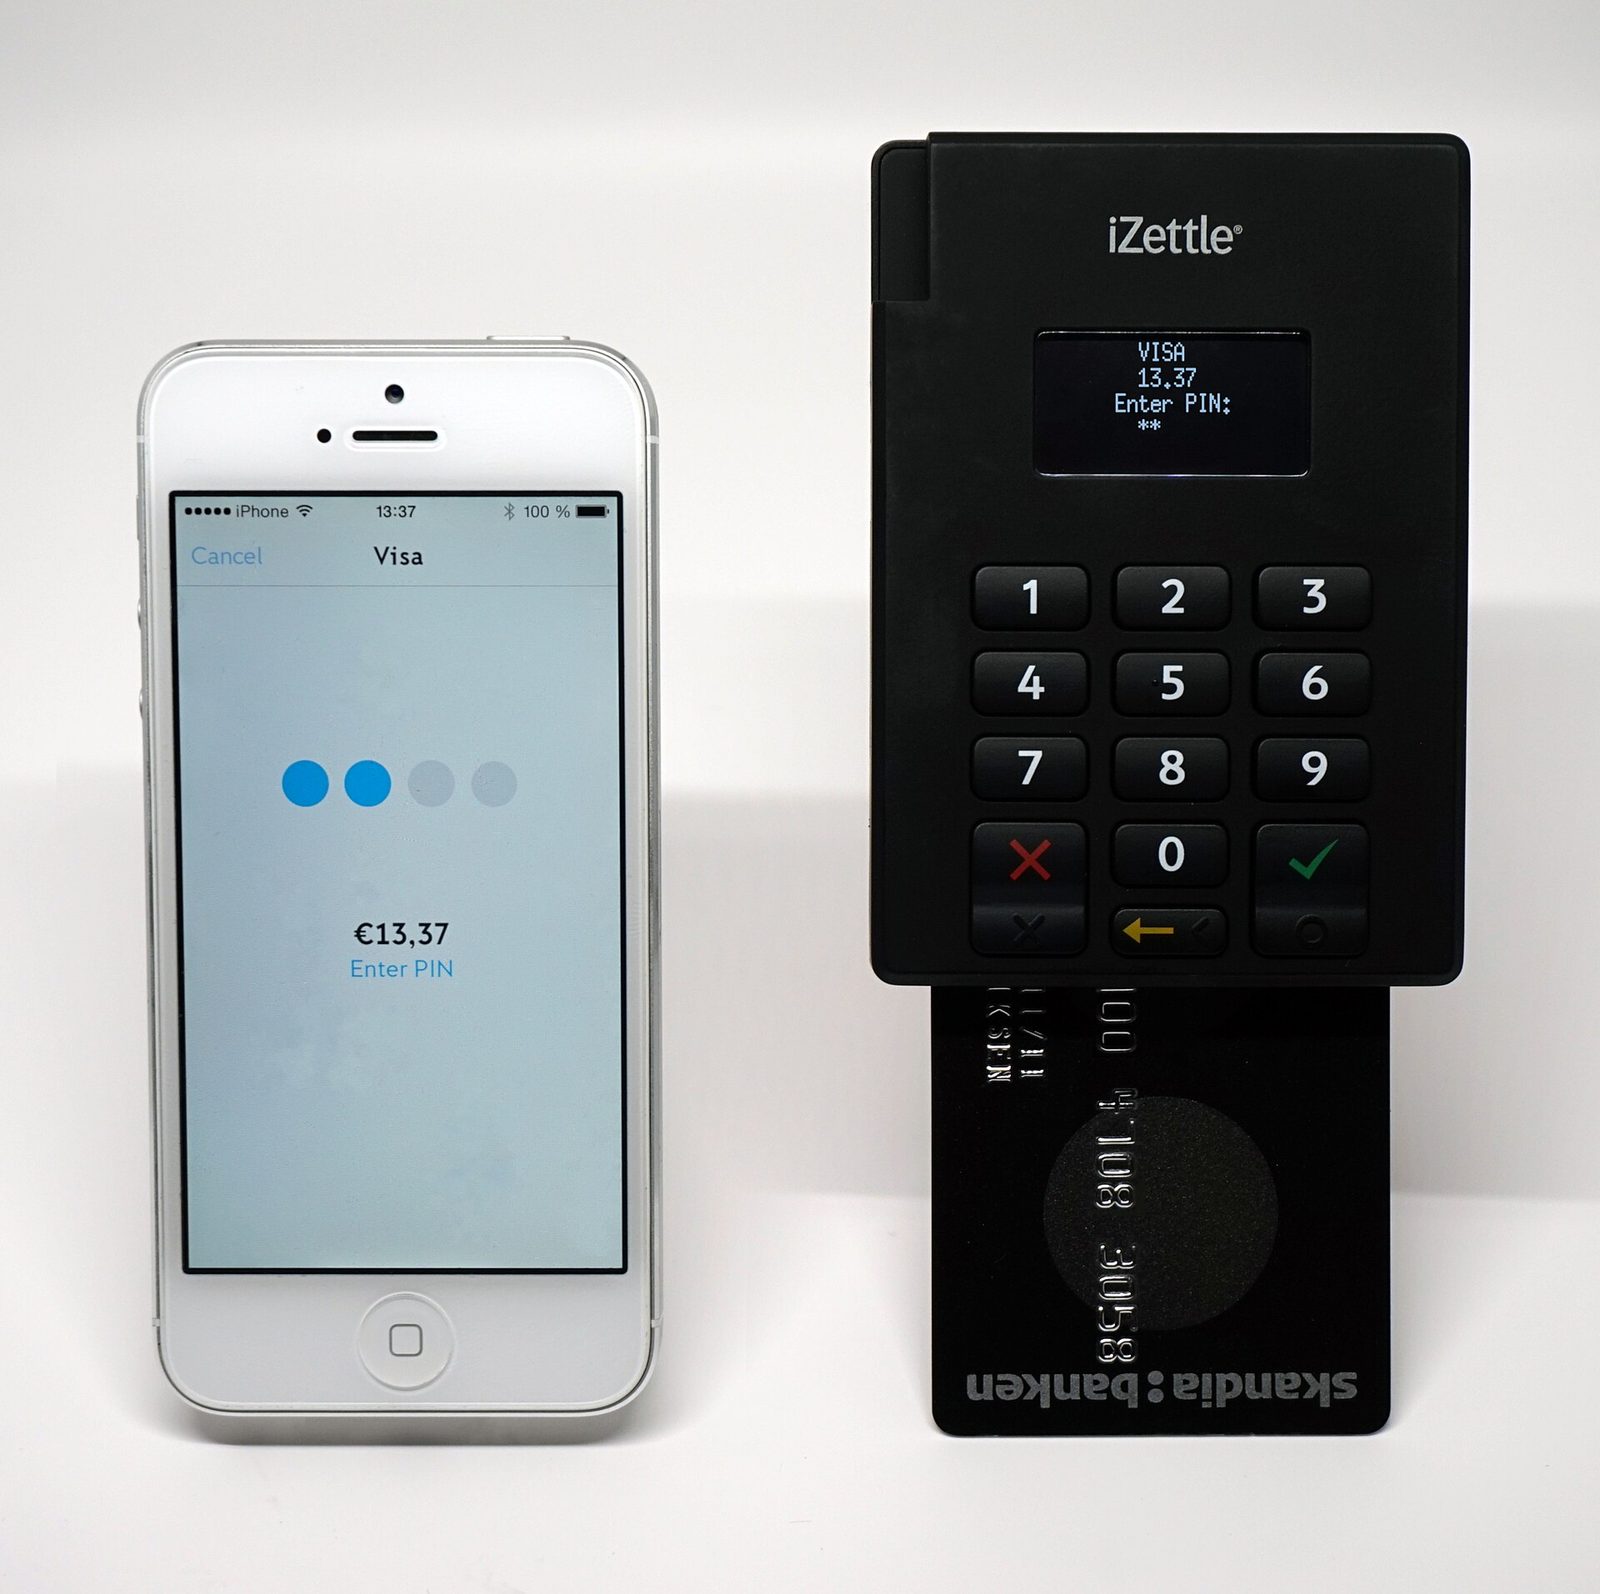
Ogni volta che inseriamo la carta nel POS e digitiamo il PIN, o la appoggiamo al lettore contactless, usiamo una tecnologia nata in Europa tra gli anni Settanta e Ottanta: i pagamenti smart card. Il chip è stato adottato anche per contrastare le frodi sulle carte e oggi, secondo EMVCo, il 97% delle transazioni con carta presente nel mondo usa il chip EMV. In questo articolo ricostruiamo come si è arrivati fin qui: dalle carte embossate alla scelta francese del microprocessore, dallo standard EMV al chip and PIN britannico, fino alla migrazione italiana e alle regole europee sul contactless. Fa parte della categoria Smart Card e NFC.
Prima del chip: carte embossate e banda magnetica
Le carte di credito negli Stati Uniti
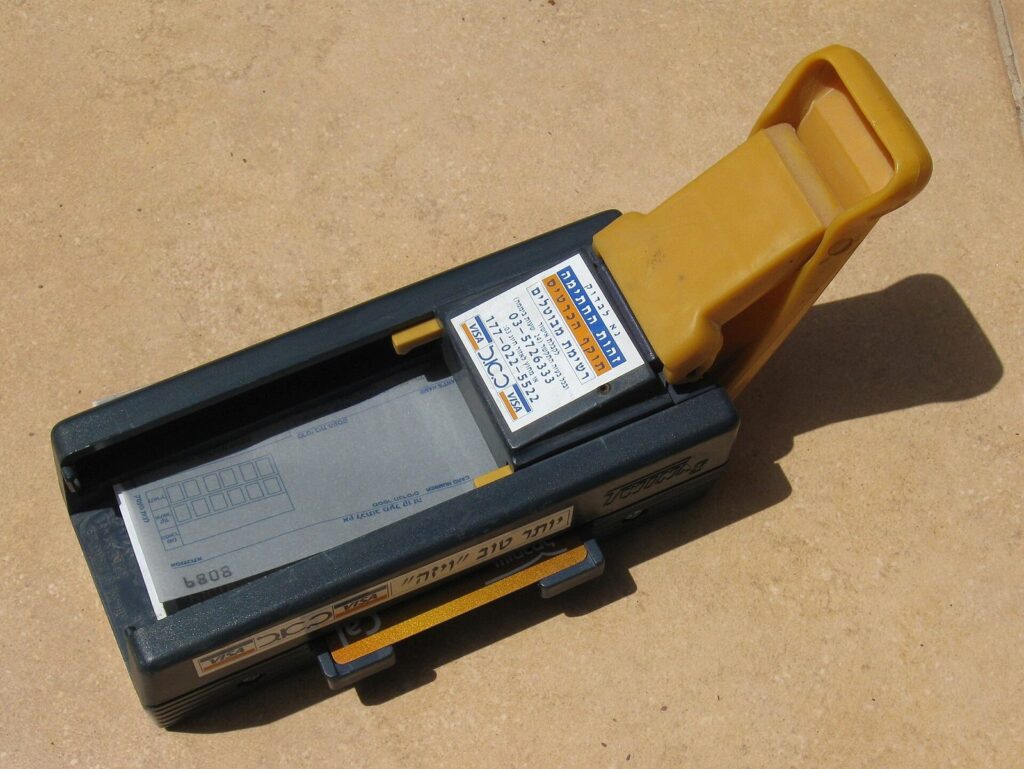
Per capire la portata dei pagamenti smart card bisogna partire da prima. Un articolo pubblicato su La Jaune et la Rouge, la rivista degli ex allievi dell’École polytechnique, firmato da chi presiedette il consorzio bancario francese per la carta a memoria, ricorda che il vero sviluppo della carta come mezzo di pagamento avvenne negli Stati Uniti negli anni Sessanta. Erano carte di credito in plastica embossata: i rilievi servivano a stampare le ricevute con le apposite macchine del commerciante e le autorizzazioni avvenivano per telefono.
L’arrivo della banda magnetica
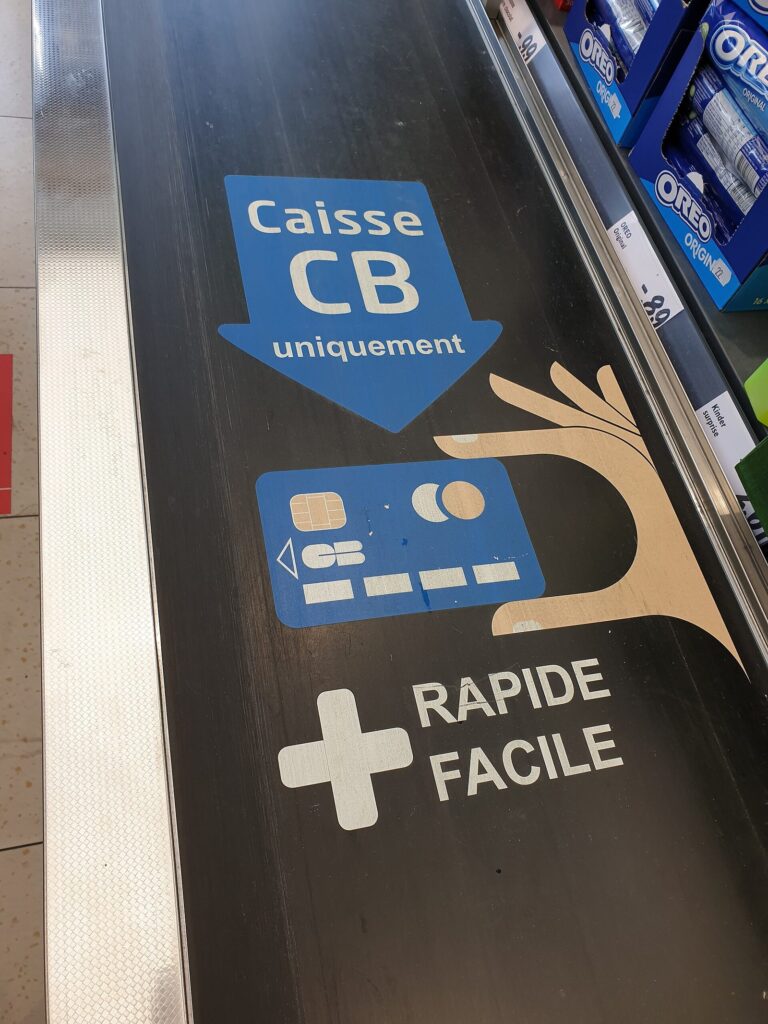
All’inizio degli anni Settanta alle carte si aggiunse la funzione di prelievo, prima agli sportelli e poi ai distributori automatici di banconote. Per questo gli emittenti dotarono le carte di una banda magnetica, che permise lo sviluppo dei terminali elettronici di pagamento. In Francia nel 1967 le banche commerciali avevano creato Carte Bleue, che in seguito strinse un accordo con Visa; nel 1984 nacque il Groupement des Cartes Bancaires “CB”. Il successo commerciale fu rapido, e con esso arrivarono anche i frodatori. Secondo l’autore, furono proprio la riduzione delle perdite per frode e il controllo dei costi a spingere le banche francesi verso i pagamenti smart card.
Dal brevetto alla carta bancaria: le origini dei pagamenti smart card
Moreno, Ugon e i primi test
Le basi tecniche erano state poste dai brevetti. Lo stesso articolo cita Roland Moreno, che nel 1974 depositò un brevetto in cui la carta gestiva i tre tentativi di inserimento del codice segreto, e Michel Ugon, direttore tecnico di Bull CP8, autore nel 1978 di un brevetto importante sulla sicurezza del chip: una volta scritti nella memoria l’algoritmo di cifratura e le chiavi, l’accesso a quella zona veniva bloccato, creando una sorta di cassaforte elettronica.
Il GIE Carte à mémoire
Nel 1978 banche e industriali crearono un gruppo di lavoro per valutare l’uso del chip nella sicurezza delle transazioni. Nel 1980 le banche francesi fondarono il GIE Carte à mémoire, con il compito di sperimentare cinque tecniche: due basate sulla banda magnetica e tre sulle carte a chip, proposte da Schlumberger, Philips e Bull CP8. Tra i vantaggi dei pagamenti smart card rispetto alla sola banda magnetica, l’articolo elenca l’autenticazione del titolare con il codice anche nelle transazioni offline, l’autenticazione della carta da parte del terminale per riconoscere carte contraffatte o duplicate, l’autenticazione del terminale da parte della carta e la creazione di un certificato per ogni operazione, con data, ora e importo.
La Francia generalizza il chip
La migrazione fino al 1992
La generalizzazione dei pagamenti smart card in Francia, decisa alla fine degli anni Ottanta, durò fino al 1992. Non si trattava solo di sostituire le carte a banda magnetica alla scadenza: andavano aggiornati anche i terminali di pagamento e tutti i sistemi informatici collegati, dai centri di autorizzazione a quelli di telecollecte. Le nuove carte conservavano comunque la banda magnetica, per l’uso nei distributori e all’estero.
Il crollo delle frodi
I risultati sono documentati dallo stesso protagonista: in cinque anni il rapporto tra le perdite per frode e il volume delle transazioni scese dallo 0,27% allo 0,04%. Secondo l’autore, le economie ottenute con la riduzione delle frodi giustificarono gli investimenti, e le indagini di soddisfazione mostrarono un’accoglienza molto positiva da parte dei clienti. “Le pari est réussi”, la scommessa è vinta, scrive l’autore.
EMV: lo standard che ha unito i circuiti
Da Europay a EMVCo
Fuori dalla Francia il quadro era diverso. Alla fine degli anni Ottanta la frode sulle carte nel Regno Unito aveva raggiunto livelli giudicati inaccettabili, e il piano di contrasto coordinato dall’APACS puntò sulle carte a chip: secondo La Jaune et la Rouge, il Regno Unito è stato il primo Paese dopo la Francia a diffondere su larga scala i pagamenti smart card per acquisti e prelievi. Sul piano internazionale Europay fu la prima organizzazione a scegliere la carta a chip, seguita da Mastercard nel luglio 1996 e poi da Visa. Da questo lavoro nacquero le specifiche EMV, dalle iniziali di Europay, Mastercard e Visa.
Nel 1999 è stata costituita EMVCo, l’organismo tecnico che gestisce e aggiorna le specifiche alla base dei pagamenti smart card nel mondo. Come spiega il sito ufficiale, oggi è di proprietà di American Express, Discover, JCB, Mastercard, UnionPay e Visa e pubblica le specifiche gratuitamente, senza royalty. EMVCo non impone l’adozione degli standard: le regole di implementazione spettano ai singoli circuiti. Secondo le statistiche EMVCo aggiornate al quarto trimestre 2025, nel mondo il 97% delle transazioni con carta presente avviene con chip EMV.
Chip and PIN nel Regno Unito, liability shift negli Stati Uniti
Nel Regno Unito la tappa simbolica fu il 14 febbraio 2006. Come riportava la BBC, da quel giorno i negozianti potevano rifiutare il pagamento a chi non conosceva il proprio PIN, mentre fino ad allora era stata accettata la firma dopo una verifica con la banca emittente. Erano state emesse quasi 130 milioni di carte chip and PIN e circa 100.000 carte chip and signature per chi aveva reali difficoltà a ricordare il codice.
Negli Stati Uniti il passaggio è arrivato più tardi. Dal 1° ottobre 2015, spiega un documento di Visa, la responsabilità per le frodi da contraffazione nei negozi passa alla parte, banca emittente o esercente, che non ha adottato la tecnologia chip. Visa sottolinea che le carte con chip proteggono i pagamenti in negozio generando un codice unico, valido una sola volta, necessario per approvare la transazione.
L’Italia e la migrazione al chip EMV
Il traguardo del 2010
In Italia la spinta verso i pagamenti smart card è arrivata con l’integrazione europea dei pagamenti. Nel suo intervento del 12 novembre 2009 al convegno ABI Carte 2009, il Vice Direttore Generale della Banca d’Italia Giovanni Carosio ricordava che entro la fine del 2010 tutte le apparecchiature e tutte le carte a banda magnetica avrebbero dovuto essere sostituite da quelle conformi ai nuovi standard, nell’ambito della SEPA, l’area unica dei pagamenti in euro.
Gli effetti sulle frodi
Nello stesso intervento della Banca d’Italia, Carosio indicava che il rapporto tra transazioni fraudolente e totale delle operazioni con carte di debito, di credito e prepagate si attestava allo 0,05%, in linea con il dato internazionale, rispetto allo 0,07% del 2006, l’anno del valore più alto. Il miglioramento, spiegava, era attribuibile all’accelerazione della sostituzione delle carte a sola banda magnetica con quelle munite di chip EMV.
Dal contatto al contactless: i pagamenti smart card oggi
PIN, contactless e autenticazione forte
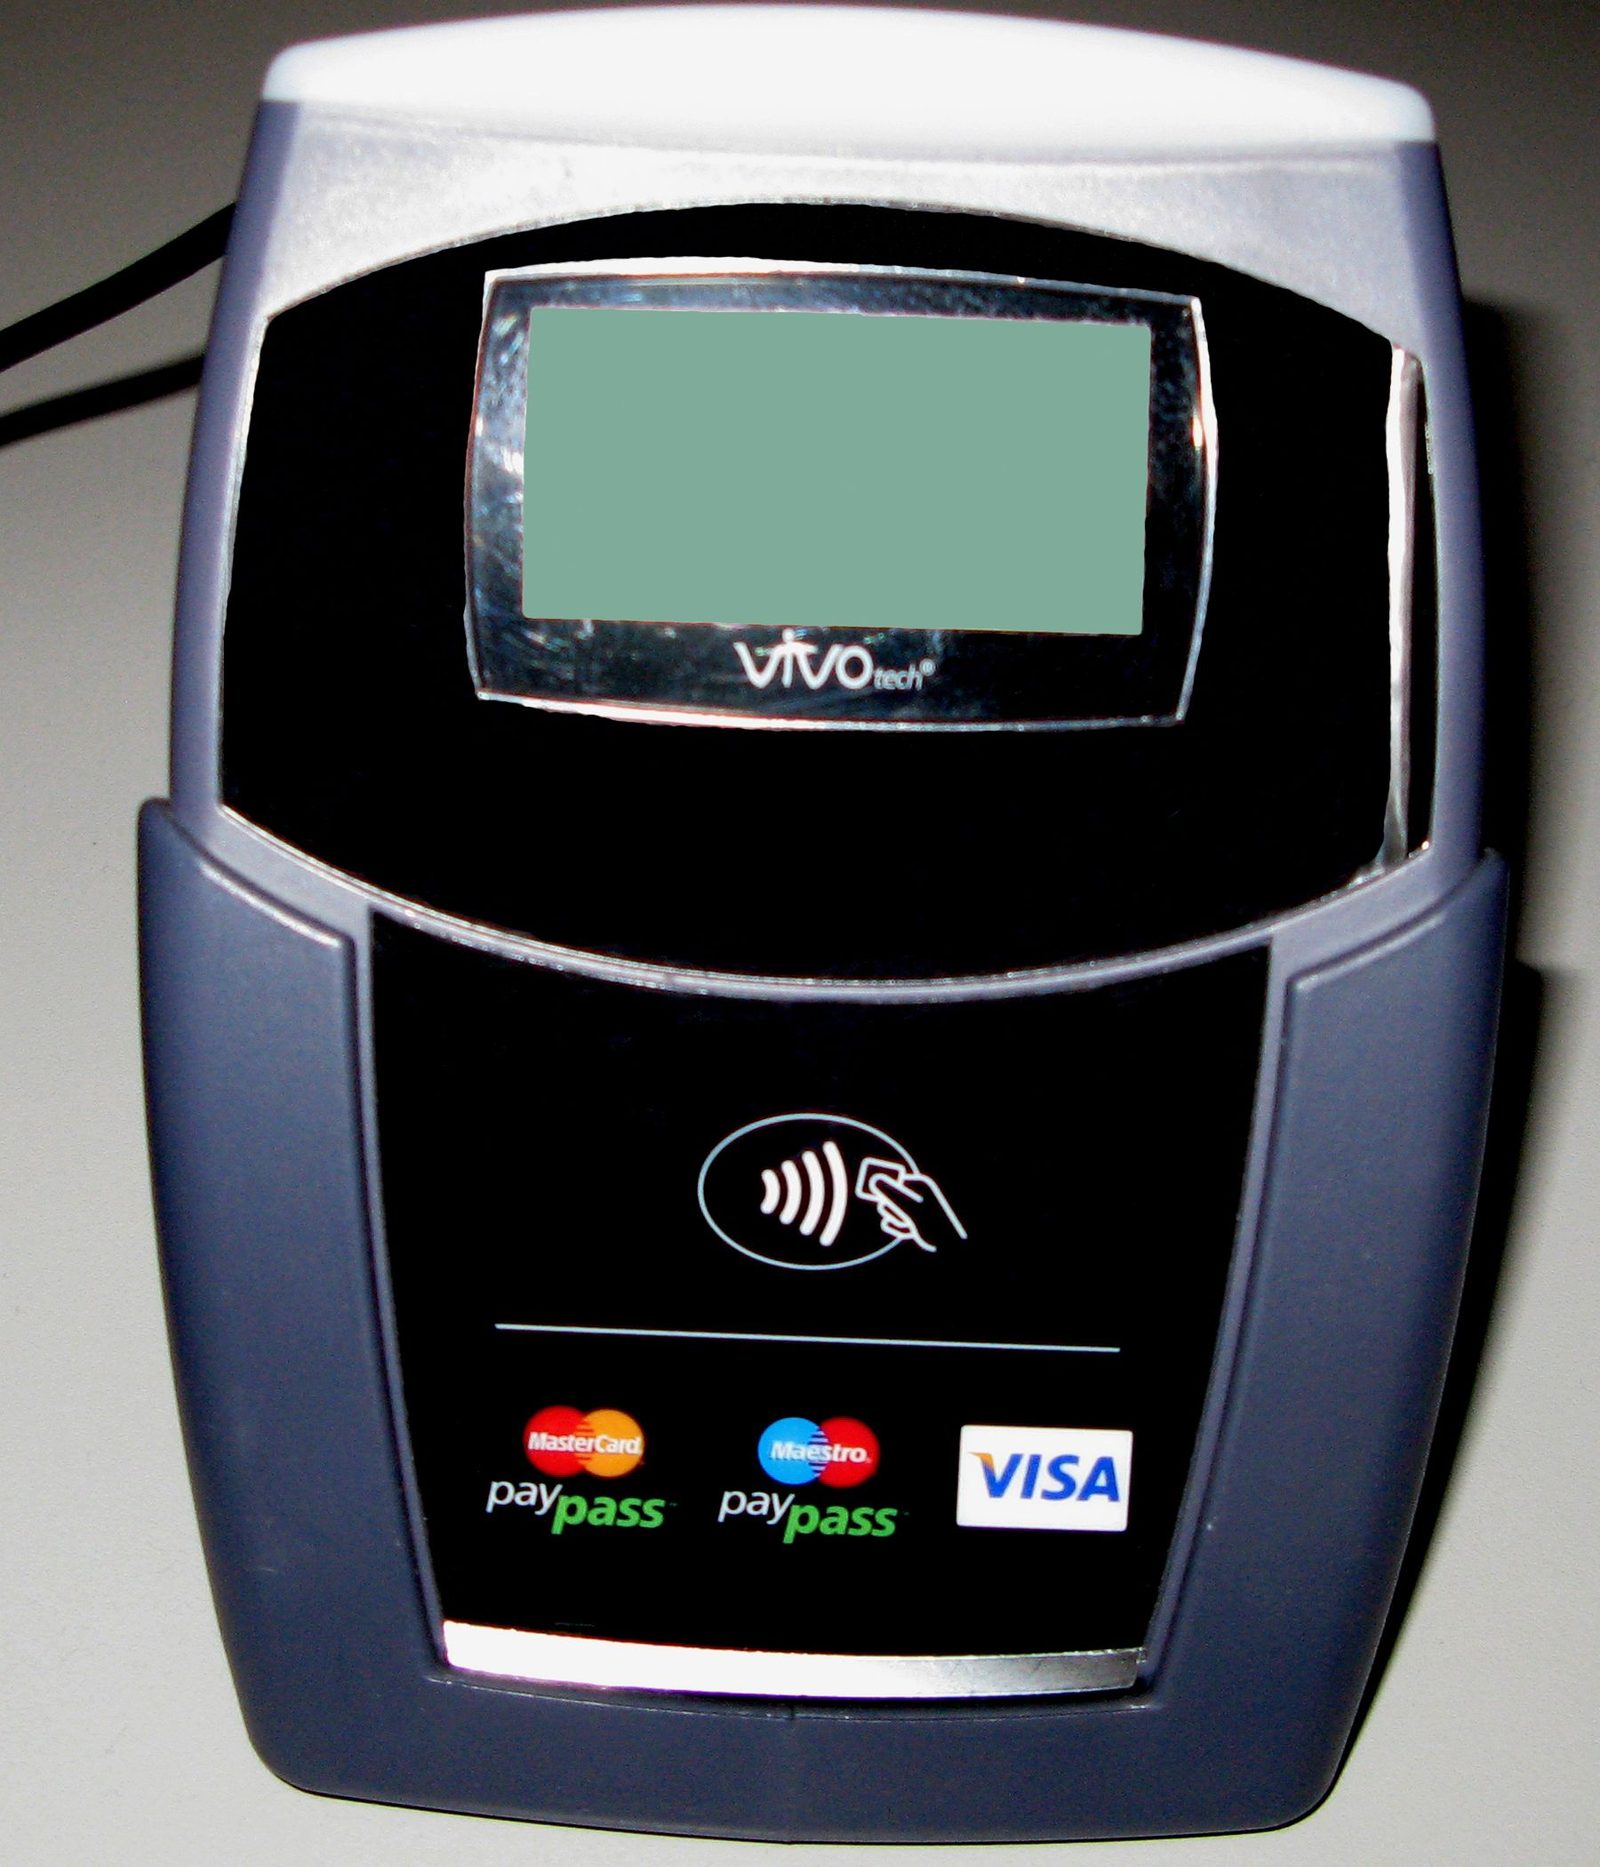
Alle carte con chip si è poi aggiunta l’interfaccia senza contatto, e con essa i pagamenti contactless. Oggi i pagamenti smart card in Europa seguono le regole della direttiva (UE) 2015/2366 sui servizi di pagamento e del Regolamento delegato (UE) 2018/389, che disciplina l’autenticazione forte del cliente, la SCA. Come spiega la Banca d’Italia, la SCA richiede almeno due prove indipendenti: in negozio la carta fisica dimostra il possesso e il PIN la conoscenza. Si può pagare contactless senza PIN fino a 50 euro per singola operazione, ma il codice torna a essere richiesto quando la somma dei pagamenti senza autenticazione forte raggiunge 150 euro dall’ultima SCA oppure dopo 5 pagamenti consecutivi. Le soglie non sono un automatismo: la banca può chiedere comunque l’autenticazione forte.
Dove si concentrano le frodi oggi
Il quadro più recente arriva dal rapporto 2025 di EBA e BCE sulle frodi nei pagamenti. Nel 2024 le frodi con carte nell’UE e nello Spazio economico europeo sono state pari a 1,3 miliardi di euro, con un tasso dello 0,033% sul valore. Circa l’83% delle frodi con carta riguardava pagamenti a distanza, che però rappresentavano solo il 28% circa del valore delle transazioni con carta. Sui pagamenti smart card in negozio, il rapporto osserva che il contactless è diventato il metodo standard di pagamento al punto vendita e che l’esenzione più usata per i pagamenti contactless ha registrato un tasso di frode intorno allo 0,007%.
Che cosa ci insegna la storia dei pagamenti smart card
Dalla Francia al mondo
Dai brevetti di Moreno e Ugon alla migrazione francese conclusa nel 1992, dallo standard EMV al chip and PIN britannico, fino alla scadenza europea del 2010: la storia dei pagamenti smart card è fatta di scelte tecniche condivise tra banche, circuiti e industria. Per un quadro più ampio delle origini del chip rimandiamo alla storia delle smart card.
I temi dei prossimi articoli
I dati di EBA e BCE mostrano che oggi le frodi con carta si concentrano soprattutto nei pagamenti a distanza. Sono i temi che seguiamo nelle categorie Fintech e Pagamenti Digitali e Cybersecurity e Autenticazione.